Có thể vay ứng lương (payday) bằng ITIN không?
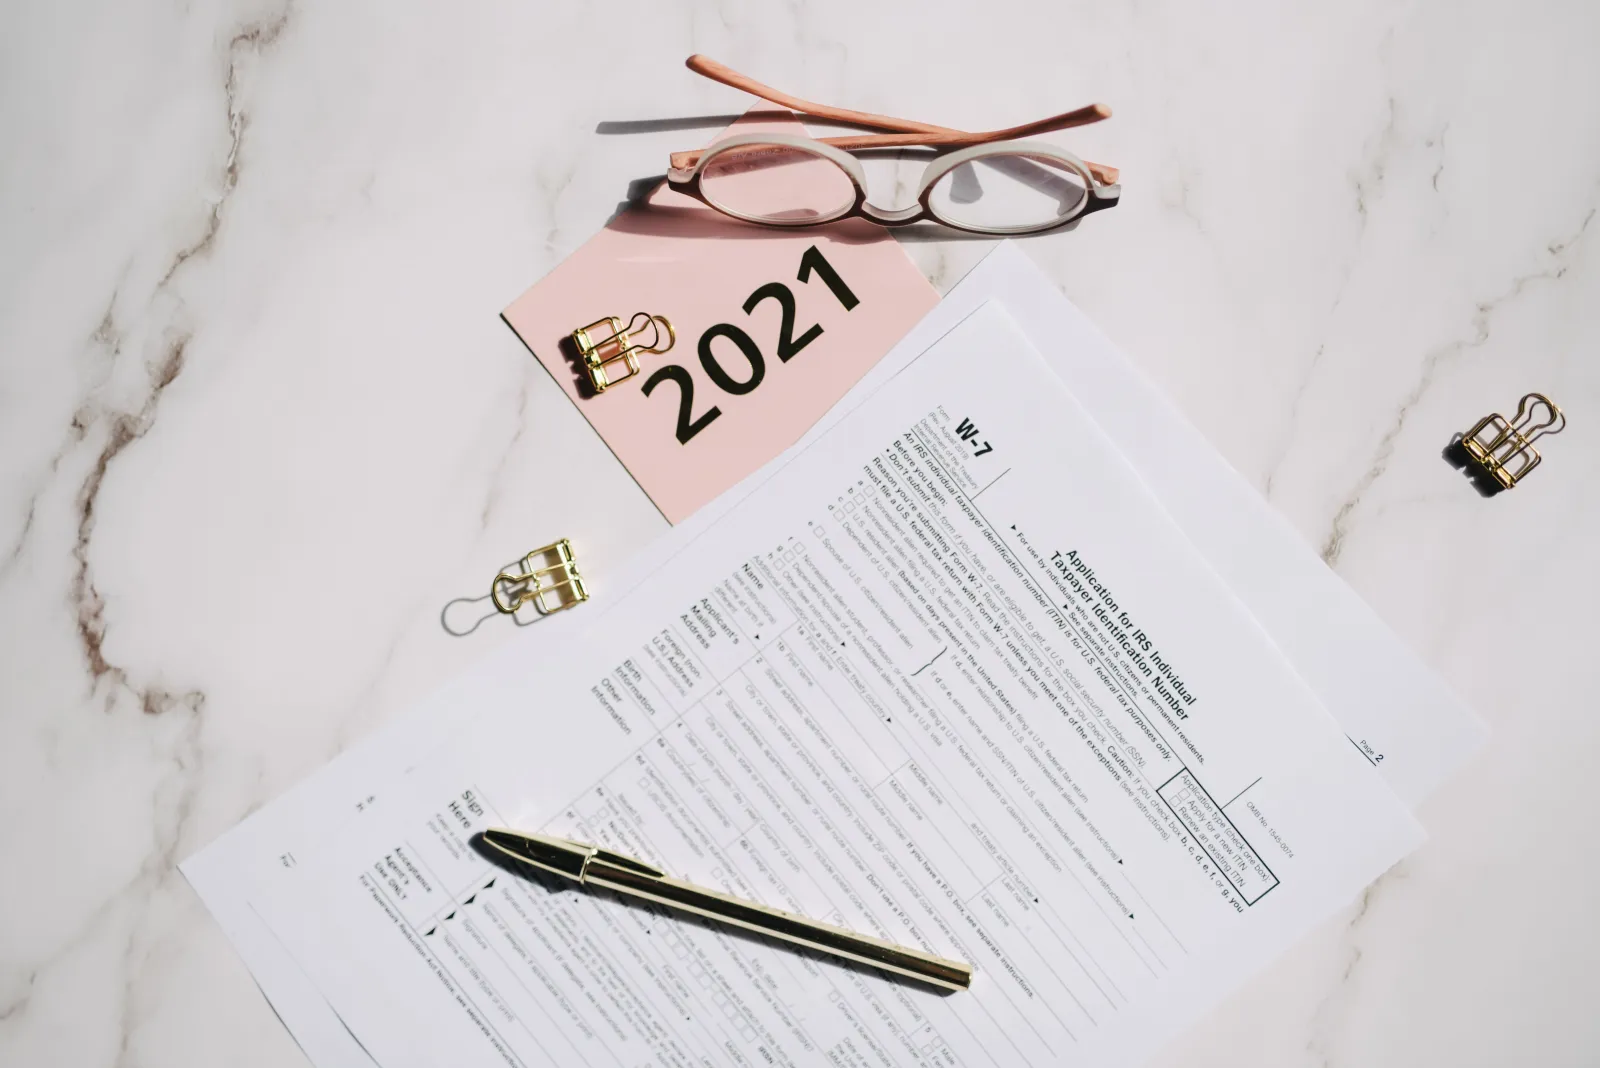
Có thể, nhưng tùy. Việc quý vị có vay ứng lương (payday) được bằng ITIN thay cho Số An sinh Xã hội (SSN) hay không phụ thuộc vào bên cho vay và tiểu bang nơi quý vị ở. ITIN là mã số người nộp thuế hợp lệ của Hoa Kỳ, nhưng mỗi bên cho vay tự quyết định chấp nhận loại mã số nào, và một số tiểu bang bắt buộc bên cho vay phải kiểm tra từng khoản vay trong một cơ sở dữ liệu. Ngoài ra, không phải nơi nào cũng có vay ứng lương. Theo thống kê của chúng tôi dựa trên các quy định tiểu bang đã được xác minh, Georgia cấm cho vay ứng lương, Arizona và Washington, D.C. (District of Columbia) không còn cấp giấy phép cho công ty cho vay ứng lương, cơ quan quản lý của West Virginia và Hawaii cho biết vay ứng lương bị cấm tại đó, và 15 tiểu bang khác đặt mức trần lãi suất khiến chúng tôi không liệt kê tiệm cho vay ứng lương nào.
ITIN là gì, và không phải là gì
ITIN (Individual Taxpayer Identification Number, tức Mã số Thuế Cá nhân) là dãy số gồm 9 chữ số do IRS (Sở Thuế Vụ Hoa Kỳ) cấp cho những người cần mã số người nộp thuế của Hoa Kỳ để khai thuế liên bang nhưng không đủ điều kiện lấy Số An sinh Xã hội. IRS cấp ITIN bất kể tình trạng di trú.
IRS cũng nói rõ những gì ITIN không làm được. ITIN không:
- cho phép quý vị đi làm tại Hoa Kỳ,
- cấp hay thay đổi tình trạng di trú,
- giúp quý vị đủ điều kiện nhận phúc lợi An sinh Xã hội, và
- có giá trị làm giấy tờ tùy thân ngoài hệ thống thuế liên bang.
Điểm cuối cùng này quan trọng khi vay tiền. Bên cho vay vẫn có thể chọn chấp nhận ITIN làm mã số người nộp thuế của quý vị, nhưng không có quy định nào coi bản thân ITIN là giấy tờ tùy thân. Thông thường quý vị cũng sẽ cần một giấy tờ tùy thân có hình.
Cách công ty cho vay ứng lương quyết định chấp nhận mã số nào
Cục Bảo vệ Tài chính Người tiêu dùng (CFPB) mô tả vay ứng lương là khoản vay ngắn hạn, chi phí cao. Khoản vay này thường từ $500 trở xuống và thường đến hạn vào ngày lãnh lương kế tiếp của quý vị. Bên cho vay thường yêu cầu quý vị cho phép họ thu tiền trả nợ, bằng một tấm check đề lùi ngày (post-dated check) hoặc để họ trừ thẳng vào tài khoản ngân hàng của quý vị.
Mã số người nộp thuế nào được chấp nhận chủ yếu là chính sách riêng của từng công ty cho vay. Có nơi chỉ hỏi Số An sinh Xã hội rồi thôi. Có nơi chấp nhận ITIN. Chính sách có thể khác nhau giữa các tiệm của cùng một công ty và trang web của công ty đó, nên câu trả lời đáng tin cậy duy nhất là hỏi thẳng bên cho vay.
Có hai quy định liên bang cho quý vị biết nên chờ đợi điều gì:
- Bên cho vay được phép hỏi về tình trạng di trú. Theo Regulation B, quy định thi hành Đạo luật Cơ hội Tín dụng Bình đẳng (Equal Credit Opportunity Act), bên cấp tín dụng được xem xét tình trạng di trú của quý vị (12 CFR 1002.6(b)(7)). Họ cũng có thể hỏi những thông tin khác mà họ cần để biết họ sẽ được trả nợ bằng cách nào.
- Bên cho vay không được xét đến nguồn gốc quốc gia. Cũng quy định đó nói rằng bên cấp tín dụng không được xét đến chủng tộc, màu da, tôn giáo, nguồn gốc quốc gia hay giới tính trong bất kỳ phần nào của giao dịch tín dụng (12 CFR 1002.6(b)(9)). Bị hỏi về tình trạng di trú thì được phép. Bị từ chối vì quý vị đến từ nước nào thì không được phép.
Vấn đề tài khoản ngân hàng
Vì tiền trả nợ thường được trừ từ tài khoản checking (tài khoản dùng viết check), quý vị thường sẽ cần có một tài khoản. Ngân hàng và credit union (hợp tác xã tín dụng) tuân theo quy định liên bang về nhận dạng khách hàng (31 CFR 1020.220). Đối với người không phải là công dân hay cư dân Hoa Kỳ (non-U.S. person), quy định này cho phép dùng một trong các loại sau: mã số người nộp thuế (có thể là ITIN), số hộ chiếu kèm tên quốc gia cấp, số thẻ nhận dạng người nước ngoài, hoặc số của một giấy tờ tùy thân có hình khác do chính phủ cấp cho thấy quốc tịch hoặc nơi cư trú. Mỗi ngân hàng vẫn có chính sách mở tài khoản riêng, nên quý vị hãy hỏi họ chấp nhận loại nào.
Nếu hoàn toàn không có Số An sinh Xã hội?
Nếu quý vị không có Số An sinh Xã hội, ITIN là mã số người nộp thuế liên bang được lập ra cho hoàn cảnh của quý vị. IRS cấp ITIN cho những người cần mã số người nộp thuế của Hoa Kỳ để khai thuế liên bang nhưng không đủ điều kiện lấy Số An sinh Xã hội. Quý vị nộp đơn bằng đường bưu điện hoặc trực tiếp với Mẫu W-7 (Form W-7), và IRS cho biết phải kèm tờ khai thuế của quý vị trong hồ sơ. Xin ITIN là một thủ tục về thuế, không phải cách để đủ điều kiện vay tiền, nên chỉ nộp đơn nếu quý vị có lý do về thuế liên bang.
Nếu quý vị không có mã số nào trong hai loại trên, vẫn có một số lựa chọn không cần đến mã số:
- Tài khoản ngân hàng hoặc credit union. Quy định liên bang về nhận dạng khách hàng cho phép ngân hàng và credit union xác định người không phải là công dân hay cư dân Hoa Kỳ bằng số hộ chiếu, số thẻ nhận dạng người nước ngoài hoặc một giấy tờ tùy thân có hình khác do chính phủ cấp, chứ không chỉ bằng mã số người nộp thuế (31 CFR 1020.220). Mỗi nơi có chính sách riêng.
- Vay cầm đồ. Quý vị để một món đồ lại tiệm cầm đồ có giấy phép và vay tiền dựa trên món đồ đó. Chẳng hạn ở Texas, tiệm cầm đồ phải có giấy phép của tiểu bang, khoản vay cầm đồ đáo hạn sau một tháng trừ khi cả hai bên đồng ý bằng văn bản gia hạn, tiệm phải giữ món đồ chưa chuộc thêm ít nhất 30 ngày nữa, và quý vị không bắt buộc phải chuộc món đồ: nếu không chuộc, tiệm sẽ giữ món đồ đó (Tex. Fin. Code §§ 371.051, 371.160, 371.169, 371.170). Quy định khác nhau tùy tiểu bang; xin xem tiệm cầm đồ ở Texas hoặc trang của tiểu bang quý vị.
- Trợ giúp không phải là khoản vay. Số 211 có thể chỉ cho quý vị nơi giúp đỡ tại địa phương về tiền nhà, tiền điện nước và thực phẩm.
Hãy cẩn thận với những lời mời vay trên mạng hứa cho vay mà không cần mã số nào và không kiểm tra gì cả. Hãy kiểm tra xem bên cho vay có giấy phép tại tiểu bang của quý vị hay không; danh bạ công ty cho vay của chúng tôi cho biết điều này theo từng tiểu bang.
Quý vị sẽ cần những gì
Yêu cầu khác nhau tùy bên cho vay và tiểu bang. Công ty cho vay ứng lương thường hỏi:
- Thư ITIN của quý vị do IRS gửi (thông báo CP565), nếu bên cho vay chấp nhận ITIN thay cho Số An sinh Xã hội.
- Một giấy tờ tùy thân có hình. Giấy tờ nào được chấp nhận, chẳng hạn hộ chiếu, thẻ ID của tiểu bang hoặc thẻ ID do lãnh sự quán cấp, là do bên cho vay quyết định.
- Một tài khoản checking đang mở đứng tên quý vị, cùng các bảng sao kê ngân hàng gần đây. Tiền trả nợ thường được trừ từ tài khoản này.
- Giấy tờ chứng minh thu nhập đều đặn, chẳng hạn phiếu lương hoặc tiền gửi vào ngân hàng.
- Số điện thoại và địa chỉ hiện tại.
Trước khi đi, hãy hỏi bên cho vay họ chấp nhận những giấy tờ nào. Nếu quý vị muốn hỏi trực tiếp tại tiệm, trang công ty cho vay gần tôi của chúng tôi có danh sách các tiệm có giấy phép kèm số điện thoại và giờ mở cửa.
Những quy định tiểu bang có thể ảnh hưởng
Một số tiểu bang bắt buộc công ty cho vay ứng lương phải kiểm tra cơ sở dữ liệu của toàn tiểu bang trước mỗi khoản vay, để áp dụng giới hạn về số khoản vay quý vị được có. Cơ sở dữ liệu cần có cách nhận ra quý vị. Ở Florida, đạo luật liệt kê những gì bên cho vay phải nộp trước mỗi khoản vay: tên người vay, "social security number or employment authorization alien number" (số an sinh xã hội hoặc số cho phép làm việc dành cho người nước ngoài), địa chỉ, số bằng lái xe và chi tiết khoản vay (Fla. Stat. § 560.404(24)(a)). Danh sách đó không nhắc đến ITIN. Các quy định của tiểu bang có thể bổ sung chi tiết, nên quý vị hãy hỏi thẳng bên cho vay ở Florida xem họ xử lý việc này ra sao.
| Tiểu bang | Quy định nói gì | Luật |
|---|---|---|
| Florida | Mọi công ty cho vay ứng lương phải kiểm tra cơ sở dữ liệu toàn tiểu bang do Office of Financial Regulation (Văn phòng Quản lý Tài chính) điều hành trước mỗi khoản vay. | Fla. Stat. § 560.404(24)(a) |
| Virginia | Trước khi cho vay ngắn hạn, bên cho vay phải kiểm tra cơ sở dữ liệu khoản vay theo thời gian thực, và báo cáo ngay trong ngày mỗi khoản vay mới và mỗi khoản đã trả xong. | Va. Code Ann. § 6.2-1810(B) |
| Washington | Bên cho vay dùng cơ sở dữ liệu của Department of Financial Institutions (Sở Các Định chế Tài chính) để kiểm tra các khoản vay quý vị còn nợ và việc quý vị có đủ điều kiện vay hay không. | Wash. Rev. Code § 31.45.093 |
| South Carolina | Bên cho vay phải kiểm tra một cơ sở dữ liệu chung theo thời gian thực trước mỗi giao dịch. | S.C. Code Ann. § 34-39-175(A) |
| Georgia | Cho vay ứng lương là bất hợp pháp. Các khoản vay từ $3,000 trở xuống là bất hợp pháp, trừ khi được thực hiện theo một đạo luật được miễn trừ, chẳng hạn do ngân hàng, credit union hoặc công ty cho vay trả góp cho vay. | O.C.G.A. § 16-17-2 |
| Arizona | Luật cho vay ứng lương đã hết hiệu lực vào ngày 30 tháng 6 năm 2010, và tiểu bang không còn cấp giấy phép cho công ty cho vay ứng lương. | Former A.R.S. §§ 6-1251 to 6-1263; DIFI FAQ |
| District of Columbia | Khu vực này không còn cho phép các tiệm đổi check cho vay ứng lương (deferred deposit, tức gửi check hoãn ngày). Các khoản vay nhỏ khác bị giới hạn mức lãi suất tối đa 24% một năm. | D.C. Code § 26-319(b) |
Theo dữ liệu quy định tiểu bang của chúng tôi, kiểm tra lần cuối ngày 9 tháng 10 năm 2026. Quy định có thể thay đổi. Hãy xem trang của tiểu bang quý vị trong danh bạ công ty cho vay.
Nơi không có vay ứng lương
Theo luật riêng của từng tiểu bang, dựa trên các quy định tiểu bang đã được chúng tôi xác minh:
- Bị cấm: Georgia, nơi việc cho vay, chào mời hoặc sắp xếp các khoản vay từ $3,000 trở xuống là bất hợp pháp, trừ khi bên cho vay hoạt động theo một đạo luật được miễn trừ (O.C.G.A. § 16-17-2).
- Không còn cấp giấy phép: Arizona (luật cho vay ứng lương đã hết hiệu lực vào ngày 30 tháng 6 năm 2010) và District of Columbia (deferred deposit đã bị bãi bỏ năm 2007, D.C. Code § 26-319(b)).
- Bị cấm, theo cơ quan quản lý tiểu bang: West Virginia, nơi Division of Financial Institutions cho biết "Traditional 'Payday Lenders' are generally prohibited within this state" (văn bản chính thức bằng tiếng Anh; nghĩa là: "Các công ty cho vay ứng lương truyền thống nhìn chung bị cấm tại tiểu bang này"), và Hawaii, nơi Division of Financial Institutions cho biết, sau đạo luật Act 56 năm 2021, "Can I still take out a payday loan? No. The new law prohibits payday loans." (văn bản chính thức bằng tiếng Anh; nghĩa là: "Tôi còn vay ứng lương được không? Không. Luật mới cấm vay ứng lương").
- Có mức trần lãi suất, và chúng tôi không liệt kê tiệm cho vay ứng lương nào: Arkansas (lãi suất tối đa 17%), Colorado (lãi suất tối đa 36%), Connecticut (lãi suất tối đa 36%), Maryland (lãi suất tối đa 24%), Massachusetts (lãi suất tối đa 23%), Minnesota (lãi suất tối đa 50%), Montana (lãi suất tối đa 36%), Nebraska (lãi suất tối đa 36%), New Jersey (trên 30% là cho vay nặng lãi bị truy tố hình sự), New Mexico (lãi suất tối đa 36%), New York (trên 25% là cho vay nặng lãi bị truy tố hình sự), North Carolina (lãi suất tối đa 33%), Pennsylvania (tối đa $9.50 trên mỗi $100 một năm), South Dakota (lãi suất tối đa 36%), Vermont (lãi suất tối đa 24%). Trang của mỗi tiểu bang cho biết đạo luật đặt ra mức trần đó.
Vay ứng lương tốn bao nhiêu
Phí vay ứng lương trông có vẻ nhỏ nhưng lại lớn so với khoảng thời gian quý vị vay. Chẳng hạn ở Florida, một khoản vay ứng lương trả một lần tối đa là $500, và phí không được vượt quá 10% số tiền quý vị nhận được (Fla. Stat. § 560.404(5), (6)(a)). Ở các tiểu bang khác, giới hạn khác đi, hoặc không có giới hạn. Bài hướng dẫn của chúng tôi về cách tính lãi suất năm (APR) trong vay ứng lương và ứng tiền mặt chỉ cách so sánh một khoản phí với lãi suất hàng năm, còn vay trả góp so với vay ứng lương giải thích về một lựa chọn phổ biến khác.
Những lựa chọn nên xem trước
Đây là những lựa chọn chung, không phải lời giới thiệu một nơi cụ thể nào:
- Khoản vay thay thế vay ứng lương (PAL) của credit union. Các credit union liên bang có thể cho vay PAL. PAL I là từ $200 đến $1,000, trả trong 1 đến 6 tháng, và quý vị phải là thành viên một tháng trước. PAL II lên đến $2,000, trả trong 1 đến 12 tháng, không phải chờ. Phí nộp đơn tối đa là $20 (12 CFR 701.21(c)(7)). NCUA cho biết lãi suất có thể lên đến 28% trong thời gian mức trần cho vay hiện hành 18% còn áp dụng, kéo dài đến ngày 10 tháng 9 năm 2027. Hãy hỏi credit union xem họ có chấp nhận ITIN để làm thành viên hay không.
- Thỏa thuận trả dần. Gọi cho chủ nhà, công ty điện nước hoặc phòng mạch mà quý vị đang nợ, và xin thêm thời gian hoặc xin trả dần.
- Trợ giúp tại địa phương. Gọi số 211 hoặc vào 211.org để tìm nơi giúp đỡ về tiền nhà, tiền điện nước và thực phẩm ở nhiều khu vực.
Các câu hỏi thường gặp
Tôi có thể vay ứng lương khi không có Số An sinh Xã hội không?
Chỉ được nếu bên cho vay chấp nhận một mã số khác, chẳng hạn ITIN, và tiểu bang của quý vị cho phép vay ứng lương. Hãy hỏi bên cho vay trước. Nếu quý vị hoàn toàn không có mã số nào, vay cầm đồ hoặc tài khoản ngân hàng hay credit union có thể không đòi hỏi mã số.
Công ty cho vay ứng lương có bắt buộc phải chấp nhận ITIN của tôi không?
Đó là quyền lựa chọn của bên cho vay, trong khuôn khổ quy định của tiểu bang. Có nơi chấp nhận ITIN, có nơi chỉ hỏi Số An sinh Xã hội, nên hãy hỏi trước khi nộp đơn.
Bên cho vay có được hỏi về tình trạng di trú của tôi không?
Được. Regulation B của liên bang cho phép bên cấp tín dụng xem xét tình trạng di trú và những gì họ cần biết về việc trả nợ. Cũng quy định đó cấm họ xét đến nguồn gốc quốc gia của quý vị.
Tôi có thể mở tài khoản ngân hàng bằng ITIN không?
Quy định liên bang cho phép ngân hàng và credit union xác minh người không phải là công dân hay cư dân Hoa Kỳ bằng ITIN, số hộ chiếu hoặc một số giấy tờ tùy thân có hình khác do chính phủ cấp. Mỗi ngân hàng có chính sách riêng, nên hãy hỏi họ chấp nhận giấy tờ nào.
Xin ITIN có ảnh hưởng đến tình trạng di trú của tôi không?
IRS cho biết ITIN không cấp hay thay đổi tình trạng di trú và không cho phép đi làm. Nếu có thắc mắc về trường hợp của riêng mình, quý vị nên hỏi luật sư di trú hoặc một đại diện được Bộ Tư pháp (DOJ) công nhận.
ITIN của tôi đã hết hạn. Tôi còn dùng được không?
IRS cho biết ITIN có thể hết hạn và hướng dẫn cách gia hạn. Bên cho vay có chấp nhận mã số đã hết hạn hay không là do bên cho vay quyết định.
Tiểu bang nào cũng có vay ứng lương không?
Không. Theo các quy định tiểu bang đã được chúng tôi xác minh, Georgia cấm cho vay ứng lương, Arizona và District of Columbia không còn cấp giấy phép cho công ty cho vay ứng lương, cơ quan quản lý của West Virginia và Hawaii cho biết vay ứng lương bị cấm, và 15 tiểu bang khác có mức trần lãi suất khiến chúng tôi không liệt kê tiệm cho vay ứng lương nào. Như vậy là 20 trong số 50 tiểu bang và DC. Hãy xem tiểu bang của quý vị trong danh bạ công ty cho vay.
Nguồn
- Individual Taxpayer Identification Number, Internal Revenue Service, updated October 28, 2025.
- Texas Finance Code chapter 371, Pawnshops, Texas Legislature, checked October 9, 2026 (our state rules data).
- Understanding your CP565 notice, Internal Revenue Service, updated August 11, 2026.
- What is a payday loan?, Consumer Financial Protection Bureau, reviewed May 28, 2024.
- 12 CFR 1002.6, Rules concerning evaluation of applications (Regulation B), eCFR, checked October 11, 2026.
- 31 CFR 1020.220, Customer identification programs for banks, eCFR, checked October 11, 2026.
- 12 CFR 701.21, Loans to members (payday alternative loans), eCFR, checked October 11, 2026.
- Permissible Loan Interest Rate Ceiling Extended, National Credit Union Administration, February 2026.
- Fla. Stat. § 560.404, Requirements for deferred presentment transactions, Florida Legislature, checked October 11, 2026.
- Consumers, West Virginia Division of Financial Institutions, checked October 11, 2026.
- Consumer FAQ, Hawaii Division of Financial Institutions, checked October 11, 2026.
- Quy định tiểu bang của Virginia, Washington, South Carolina, Georgia, Arizona và District of Columbia: dữ liệu quy định tiểu bang trong danh bạ công ty cho vay của chúng tôi, kiểm tra lần cuối ngày 9 tháng 10 năm 2026, với đạo luật được dẫn link trong bảng ở trên.
- 211.org, United Way Worldwide, checked October 11, 2026.
Chúng tôi không phải là bên cho vay. Đây là thông tin chung, không phải lời khuyên về pháp lý, thuế hay di trú. Quy định có thể thay đổi; hãy xem quy định hiện hành của tiểu bang quý vị và các thông tin công bố của chính bên cho vay trước khi vay.
Đọc tiếp
Có được vay ứng lương (payday) nhiều hơn một khoản không?
Có thể vay ứng lương (payday) nhiều khoản không? Tùy luật tiểu bang và công ty cho vay. Ví dụ về giới hạn, thời gian chờ và cơ sở dữ liệu.
Ứng tiền mặt được bao nhiêu?
Số tiền ứng tiền mặt tùy sản phẩm, bên cho vay và giới hạn của tiểu bang. Ví dụ mức trần của tiểu bang và những điều cần hỏi trước khi vay.
Vay ứng lương, vay thế chấp giấy xe và vay trả góp ở Texas: quy định, chi phí, lựa chọn
Vay ứng lương và thế chấp giấy xe hợp pháp ở Texas, tiểu bang không giới hạn phí, nhưng 46 thành phố có giới hạn riêng. Quy định, chi phí, giấy phép.