¿Se puede obtener un préstamo de día de pago con un número ITIN?
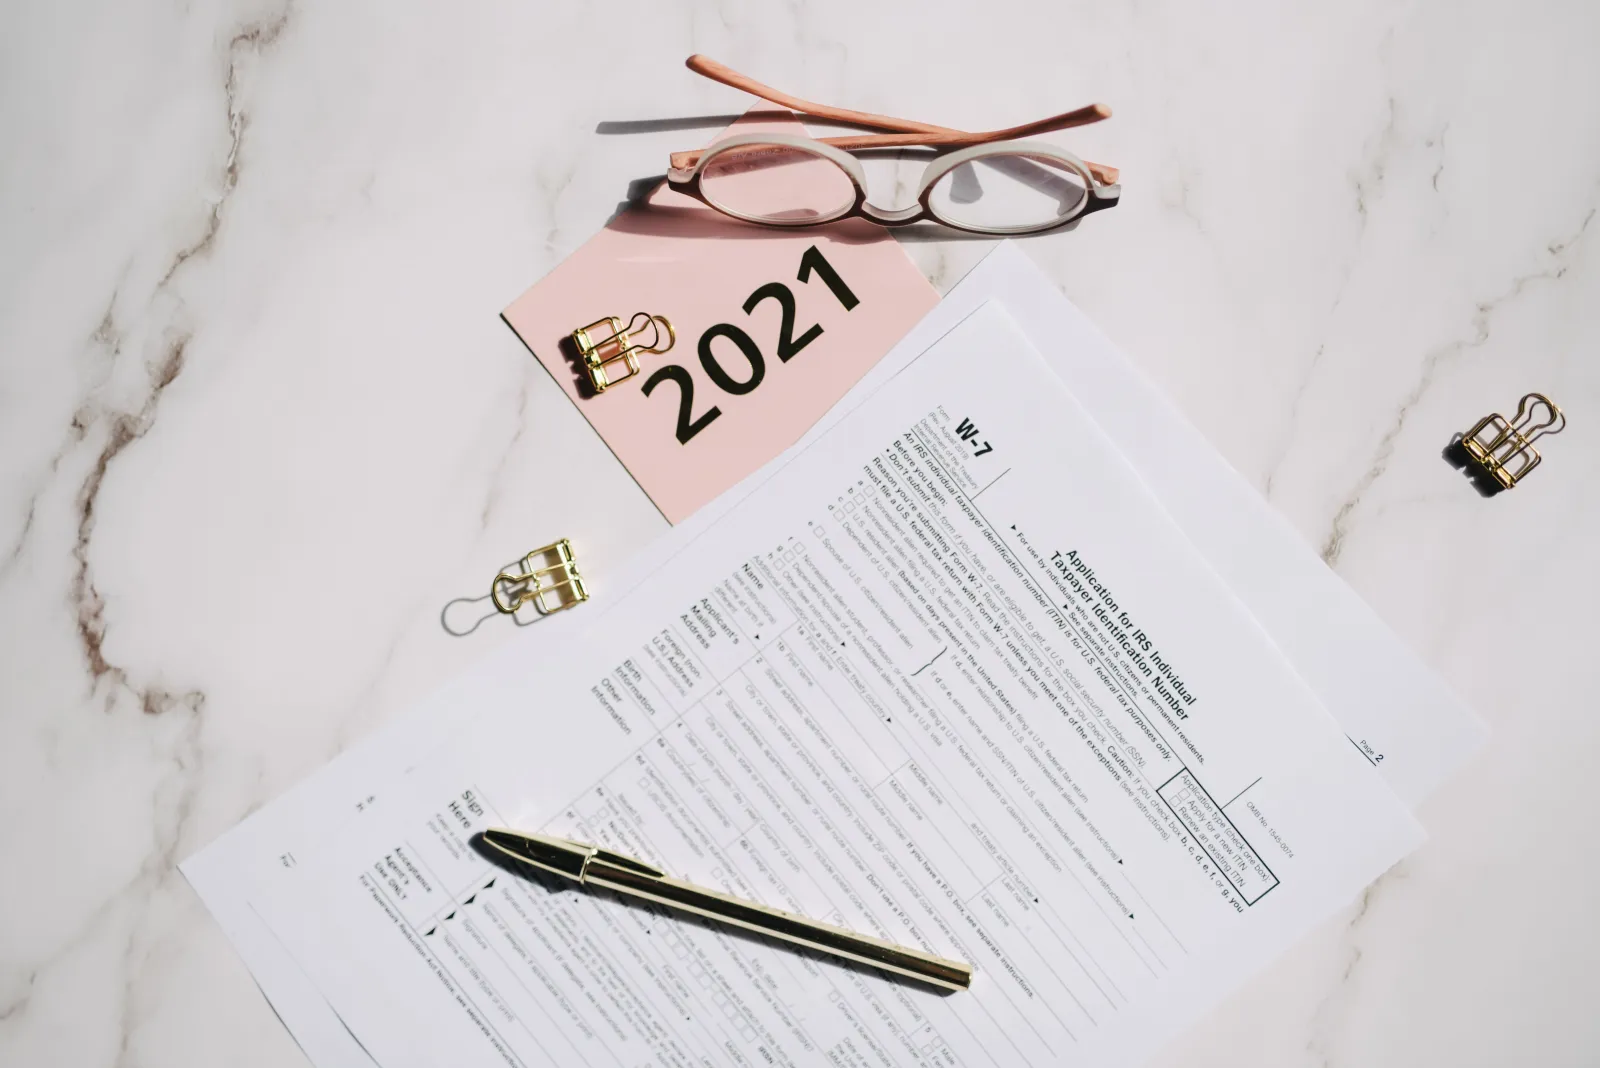
A veces. Que se pueda obtener un préstamo de día de pago con un ITIN en lugar de un número de Seguro Social (SSN) depende del prestamista y del estado. Un ITIN es un número real de identificación fiscal de los EE. UU., pero cada prestamista decide qué números acepta, y algunos estados exigen que los prestamistas revisen cada préstamo en una base de datos. Además, los préstamos de día de pago no están disponibles en todas partes. Según nuestro conteo de las reglas estatales verificadas, Georgia hace ilegal el préstamo de día de pago, Arizona y el Distrito de Columbia ya no otorgan licencias a los prestamistas de día de pago, los reguladores de West Virginia y Hawaii indican que los préstamos de día de pago están prohibidos allí, y otros 15 estados fijan límites de tasa a un nivel en el que no listamos tiendas de día de pago.
Qué es un ITIN y qué no es
Un ITIN (Número de Identificación Personal del Contribuyente) es un número de 9 dígitos que el IRS emite a las personas que necesitan un número de contribuyente de los EE. UU. para sus impuestos federales, pero no son elegibles para un número de Seguro Social. El IRS emite ITIN sin importar el estatus migratorio.
El IRS también aclara lo que un ITIN no hace. No:
- le autoriza a trabajar en los EE. UU.,
- da ni cambia el estatus migratorio,
- le da derecho a beneficios del Seguro Social, ni
- sirve como identificación fuera del sistema federal de impuestos.
Este último punto es importante al pedir un préstamo. Un prestamista puede decidir aceptar un ITIN como su número de contribuyente, pero ninguna regla convierte al ITIN en una forma de identificación. Por lo general también necesitará una identificación con foto.
Cómo deciden los prestamistas de día de pago qué números aceptar
La Oficina para la Protección Financiera del Consumidor (CFPB) describe un préstamo de día de pago como un préstamo a corto plazo y de costo alto. Por lo general es de $500 o menos y vence en su próximo día de pago. Los prestamistas suelen pedirle que autorice el pago, ya sea con un cheque con fecha posterior o permitiéndoles debitar su cuenta bancaria.
Qué número de contribuyente acepta un prestamista de día de pago es, sobre todo, política del propio prestamista. Algunos piden un número de Seguro Social y nada más. Otros aceptan un ITIN. Las políticas pueden ser distintas entre las tiendas de un prestamista y su sitio web, así que la única respuesta confiable es la del prestamista.
Dos reglas federales determinan lo que puede esperar:
- Los prestamistas pueden preguntar por su estatus migratorio. Según la Regulación B, que pone en práctica la Ley de Igualdad de Oportunidades de Crédito (Equal Credit Opportunity Act), un acreedor puede tomar en cuenta su estatus migratorio (12 CFR 1002.6(b)(7)). También puede pedir otros datos que necesite para saber cómo puede cobrar el préstamo.
- Los prestamistas no pueden tomar en cuenta el origen nacional. La misma regla dice que un acreedor no puede tomar en cuenta la raza, el color, la religión, el origen nacional ni el sexo en ninguna parte de una transacción de crédito (12 CFR 1002.6(b)(9)). Se permite preguntar por el estatus. No se permite rechazarlo por el país de donde viene.
La cuenta bancaria
Como el pago normalmente sale de una cuenta de cheques, por lo general necesitará una. Los bancos y las cooperativas de crédito siguen una regla federal de identificación de clientes (31 CFR 1020.220). Para una persona que no es ciudadana ni residente de los EE. UU., la regla permite usar uno de estos números: un número de identificación de contribuyente (que puede ser un ITIN), un número de pasaporte y el país que lo emitió, el número de una tarjeta de identificación de extranjero, o el número de otra identificación con foto emitida por un gobierno que muestre nacionalidad o residencia. Cada banco fija su propia política de cuentas, así que pregunte cuáles de estos acepta.
¿Sin número de Seguro Social?
Si no tiene un número de Seguro Social, el ITIN es el número federal de contribuyente creado para su situación. El IRS lo emite a las personas que necesitan un número de contribuyente de los EE. UU. para sus impuestos federales, pero no son elegibles para un número de Seguro Social. Se solicita por correo o en persona con el Formulario W-7, y el IRS indica que se debe incluir la declaración de impuestos en el paquete de solicitud. Obtener un ITIN es un trámite de impuestos, no una forma de calificar para un préstamo, así que solicítelo solo si tiene una razón de impuestos federales para hacerlo.
Si no tiene ninguno de los dos números, hay opciones que no dependen de uno:
- Una cuenta en un banco o cooperativa de crédito. La regla federal de identificación de clientes permite que los bancos y las cooperativas de crédito identifiquen a una persona que no es ciudadana ni residente de los EE. UU. con un número de pasaporte, el número de una tarjeta de identificación de extranjero u otra identificación con foto emitida por un gobierno, y no solo con un número de contribuyente (31 CFR 1020.220). Cada uno fija su propia política.
- Un préstamo de empeño. Usted deja un artículo en una casa de empeño con licencia y recibe dinero a cambio. En Texas, por ejemplo, una casa de empeño necesita una licencia estatal, un préstamo de empeño vence en un mes a menos que ambas partes acuerden por escrito extenderlo, la tienda debe guardar un artículo no recuperado al menos 30 días más, y usted no está obligado a recuperar el artículo: si no lo hace, la tienda se lo queda (Tex. Fin. Code §§ 371.051, 371.160, 371.169, 371.170). Las reglas cambian según el estado; consulte casas de empeño de Texas o la página de su estado.
- Ayuda que no es un préstamo. El 211 puede orientarle hacia ayuda local con la renta, los servicios y la comida.
Tenga cuidado con las ofertas en línea que prometen un préstamo sin ningún número y sin ninguna verificación. Compruebe que el prestamista tenga licencia en su estado, algo que nuestro directorio de prestamistas muestra por estado.
Qué necesitará
Los requisitos varían según el prestamista y el estado. Los prestamistas de día de pago suelen pedir:
- Su carta del ITIN del IRS (el aviso CP565), si el prestamista acepta un ITIN en lugar de un número de Seguro Social.
- Una identificación con foto. Qué identificaciones valen, como un pasaporte, una identificación estatal o una identificación consular, lo decide el prestamista.
- Una cuenta de cheques abierta a su nombre, más estados de cuenta recientes. El pago normalmente se debita de esta cuenta.
- Comprobante de ingresos regulares, como talones de pago o depósitos bancarios.
- Un número de teléfono y su dirección actual.
Antes de ir, pregunte al prestamista qué documentos acepta. Si desea preguntar en persona en una tienda, nuestra página de prestamistas cerca de mí lista tiendas con licencia, con teléfonos y horarios.
Reglas estatales que pueden importar
Algunos estados exigen que los prestamistas de día de pago consulten una base de datos estatal antes de cada préstamo, para hacer cumplir los límites sobre cuántos préstamos puede tener una persona. Una base de datos necesita una forma de identificarlo. En Florida, la ley enumera lo que el prestamista debe enviar antes de cada préstamo: el nombre del prestatario, el "número de seguro social o número de extranjero con autorización de empleo", la dirección, el número de licencia de conducir y los datos del préstamo (Fla. Stat. § 560.404(24)(a)). Esa lista no menciona un ITIN. Las reglas del estado pueden agregar detalles, así que pregunte directamente a un prestamista de Florida cómo maneja este caso.
| Estado | Qué dice la regla | Ley |
|---|---|---|
| Florida | Todo prestamista de día de pago debe consultar, antes de cada préstamo, una base de datos estatal a cargo de la Office of Financial Regulation (Oficina de Regulación Financiera). | Fla. Stat. § 560.404(24)(a) |
| Virginia | Antes de un préstamo a corto plazo, el prestamista debe consultar una base de datos de préstamos en tiempo real y reportar ese mismo día cada préstamo nuevo y cada pago final. | Va. Code Ann. § 6.2-1810(B) |
| Washington | Los prestamistas usan la base de datos del Department of Financial Institutions (Departamento de Instituciones Financieras) para revisar sus préstamos pendientes y su elegibilidad. | Wash. Rev. Code § 31.45.093 |
| South Carolina | Los prestamistas deben consultar una base de datos común en tiempo real antes de cada transacción. | S.C. Code Ann. § 34-39-175(A) |
| Georgia | El préstamo de día de pago es ilegal. Los préstamos de $3,000 o menos son ilícitos, a menos que se hagan bajo una ley de excepción, por ejemplo por un banco, una cooperativa de crédito o un prestamista a plazos. | O.C.G.A. § 16-17-2 |
| Arizona | La ley de préstamos de día de pago venció el 30 de junio de 2010, y el estado ya no otorga licencias a prestamistas de día de pago. | Former A.R.S. §§ 6-1251 to 6-1263; DIFI FAQ |
| Distrito de Columbia | El Distrito ya no autoriza los préstamos de día de pago (depósito diferido) hechos por negocios de cambio de cheques. Otros préstamos pequeños tienen un límite de interés del 24% anual. | D.C. Code § 26-319(b) |
Según nuestros datos de reglas estatales, verificados por última vez el 9 de octubre de 2026. Las reglas cambian. Consulte la página de su estado en el directorio de prestamistas.
Dónde no hay préstamos de día de pago
Según la ley de cada estado y nuestras reglas estatales verificadas:
- Prohibido: Georgia, donde hacer, ofrecer u organizar préstamos de $3,000 o menos es ilícito, a menos que el prestamista opere bajo una ley de excepción (O.C.G.A. § 16-17-2).
- Ya no se otorgan licencias: Arizona (su ley de préstamos de día de pago venció el 30 de junio de 2010) y el Distrito de Columbia (el depósito diferido fue derogado en 2007, D.C. Code § 26-319(b)).
- Prohibidos, según el regulador estatal: West Virginia, cuya Division of Financial Institutions dice "Traditional 'Payday Lenders' are generally prohibited within this state" (texto oficial en inglés; en español: "Los 'prestamistas de día de pago' tradicionales están, en general, prohibidos en este estado"), y Hawaii, cuya Division of Financial Institutions dice, tras la ley Act 56 de 2021, "Can I still take out a payday loan? No. The new law prohibits payday loans." (texto oficial en inglés; en español: "¿Todavía puedo sacar un préstamo de día de pago? No. La nueva ley prohíbe los préstamos de día de pago").
- Límites de tasa, y no listamos tiendas de día de pago: Arkansas (límite de tasa del 17%), Colorado (límite del 36%), Connecticut (límite del 36%), Maryland (límite del 24%), Massachusetts (límite del 23%), Minnesota (límite del 50%), Montana (límite del 36%), Nebraska (límite del 36%), New Jersey (más del 30% es usura criminal), New Mexico (límite del 36%), New York (más del 25% es usura criminal), North Carolina (límite del 33%), Pennsylvania (límite de $9.50 por cada $100 al año), South Dakota (límite del 36%), Vermont (límite del 24%). La página de cada estado indica la ley en que se basa su límite.
Cuánto cuesta un préstamo de día de pago
Los cargos de un préstamo de día de pago parecen pequeños, pero son altos para el tiempo que dura el préstamo. En Florida, por ejemplo, un préstamo de día de pago de un solo pago puede ser de $500 como máximo, y los cargos no pueden pasar del 10% de la cantidad que recibe (Fla. Stat. § 560.404(5), (6)(a)). En otros estados los límites son distintos, o no existen. Nuestra guía sobre cómo funciona la APR en los préstamos de día de pago y los adelantos de efectivo muestra cómo comparar un cargo con una tasa anual, y préstamos a plazos frente a préstamos de día de pago explica la otra opción más común.
Opciones que conviene considerar primero
Estas son opciones generales, no recomendaciones de un proveedor en particular:
- Un préstamo alternativo al de día de pago (PAL) de una cooperativa de crédito. Las cooperativas de crédito federales pueden ofrecer PAL. Los PAL I son de $200 a $1,000, se pagan en 1 a 6 meses y requieren un mes de membresía antes. Los PAL II llegan hasta $2,000 en 1 a 12 meses, sin período de espera. El cargo por solicitud es de $20 como máximo (12 CFR 701.21(c)(7)). La NCUA indica que la tasa puede llegar al 28% mientras siga vigente el tope actual de 18% para los préstamos, que rige hasta el 10 de septiembre de 2027. Pregunte a la cooperativa de crédito si acepta un ITIN para hacerse socio.
- Un plan de pagos. Llame al dueño de la vivienda, a la compañía de servicios o al consultorio médico a quien le debe, y pida más tiempo o un plan.
- Ayuda local. Llame al 211 o visite 211.org para encontrar ayuda local con la renta, los servicios y la comida en muchas zonas.
Preguntas frecuentes
¿Puedo obtener un préstamo de día de pago sin número de Seguro Social?
Solo con un prestamista que acepte otro número, como un ITIN, y donde su estado permita los préstamos de día de pago. Pregunte primero al prestamista. Si no tiene ningún número, puede que un préstamo de empeño o una cuenta en un banco o cooperativa de crédito no lo requieran.
¿Un prestamista de día de pago tiene que aceptar mi ITIN?
Es decisión del prestamista, dentro de las reglas de su estado. Algunos prestamistas aceptan un ITIN y otros piden solo un número de Seguro Social, así que pregunte antes de solicitar.
¿Puede un prestamista preguntar por mi estatus migratorio?
Sí. La Regulación B federal permite que un acreedor tome en cuenta el estatus migratorio y lo que necesite saber sobre el pago. La misma regla le prohíbe tomar en cuenta su origen nacional.
¿Puedo abrir una cuenta bancaria con un ITIN?
Las reglas federales permiten que los bancos y las cooperativas de crédito verifiquen a una persona que no es ciudadana ni residente de los EE. UU. con un ITIN, un número de pasaporte o ciertas otras identificaciones con foto emitidas por un gobierno. Cada banco fija su propia política, así que pregunte qué documentos acepta.
¿Obtener un ITIN afecta mi estatus migratorio?
El IRS indica que un ITIN no da ni cambia el estatus migratorio y no autoriza a trabajar. Para preguntas sobre su propio caso, consulte a un abogado de inmigración o a un representante acreditado por el DOJ (Departamento de Justicia).
Mi ITIN venció. ¿Todavía puedo usarlo?
El IRS indica que los ITIN pueden vencer y explica cómo renovar uno. Que un prestamista acepte un número vencido depende del prestamista.
¿Hay préstamos de día de pago en todos los estados?
No. Según nuestras reglas estatales verificadas, Georgia hace ilegal el préstamo de día de pago, Arizona y el Distrito de Columbia ya no otorgan licencias a los prestamistas de día de pago, los reguladores de West Virginia y Hawaii indican que los préstamos de día de pago están prohibidos, y otros 15 estados tienen límites de tasa bajo los cuales no listamos tiendas de día de pago. Eso suma 20 de los 50 estados y DC. Consulte su estado en el directorio de prestamistas.
Fuentes
- Individual Taxpayer Identification Number, Internal Revenue Service, actualizado el 28 de octubre de 2025.
- Texas Finance Code chapter 371, Pawnshops, Texas Legislature, verificado el 9 de octubre de 2026 (nuestros datos de reglas estatales).
- Understanding your CP565 notice, Internal Revenue Service, actualizado el 11 de agosto de 2026.
- What is a payday loan?, Consumer Financial Protection Bureau, revisado el 28 de mayo de 2024.
- 12 CFR 1002.6, Rules concerning evaluation of applications (Regulation B), eCFR, verificado el 11 de octubre de 2026.
- 31 CFR 1020.220, Customer identification programs for banks, eCFR, verificado el 11 de octubre de 2026.
- 12 CFR 701.21, Loans to members (payday alternative loans), eCFR, verificado el 11 de octubre de 2026.
- Permissible Loan Interest Rate Ceiling Extended, National Credit Union Administration, febrero de 2026.
- Fla. Stat. § 560.404, Requirements for deferred presentment transactions, Florida Legislature, verificado el 11 de octubre de 2026.
- Consumers, West Virginia Division of Financial Institutions, verificado el 11 de octubre de 2026.
- Consumer FAQ, Hawaii Division of Financial Institutions, verificado el 11 de octubre de 2026.
- Reglas estatales de Virginia, Washington, South Carolina, Georgia, Arizona y el Distrito de Columbia: los datos de reglas estatales de nuestro directorio de prestamistas, verificados por última vez el 9 de octubre de 2026, con la ley enlazada en la tabla anterior.
- 211.org, United Way Worldwide, verificado el 11 de octubre de 2026.
No somos un prestamista. Esta es información general, no asesoría legal, de impuestos ni de inmigración. Las reglas cambian; consulte las reglas vigentes de su estado y la información que le dé el prestamista antes de pedir un préstamo.
Siga leyendo
¿Se puede tener más de un préstamo de día de pago?
¿Puede tener más de un préstamo de día de pago? Lo deciden la ley estatal y el prestamista. Ejemplos de límites, períodos de espera y bases de datos.
¿Cuánto puede pedir con un adelanto de efectivo?
Cuánto puede pedir con un adelanto de efectivo depende del producto, del prestamista y de los límites estatales. Ejemplos de topes y qué preguntar.
Préstamos de día de pago, sobre título y a plazos en Texas: reglas, costos y opciones
Los préstamos de día de pago y sobre título son legales en Texas sin límite estatal de cargos, pero 46 ciudades ponen límites. Reglas, costos y licencias.