Vay tiền để cờ bạc và vay cá nhân: những khác biệt chính
Understanding Lender Rules, Risks, and Compliant Alternatives for Borrowing
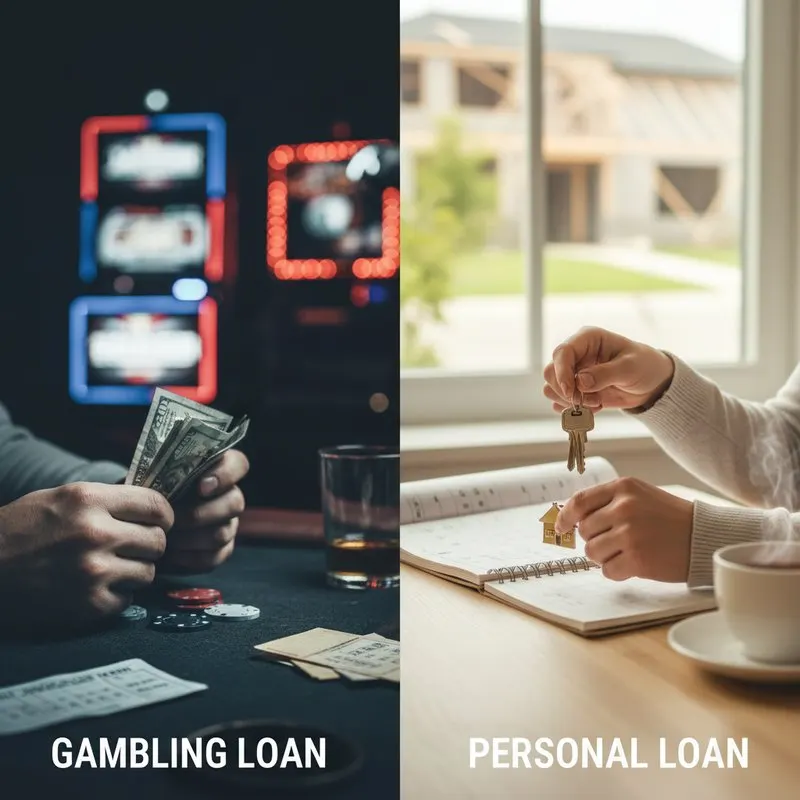
Tóm tắt nhanh / Điểm chính
- Các công ty cho vay thông thường cấm rõ ràng, ngay trong điều khoản và điều kiện, việc dùng tiền vay cá nhân để cờ bạc.
- Cái gọi là “vay tiền để cờ bạc” thường là sản phẩm lãi suất cao, rủi ro cao của các công ty cho vay chuyên biệt chứ không phải của ngân hàng truyền thống, và có nhiều nguy hiểm đáng kể.
- Khác biệt cốt lõi nằm ở cách công ty cho vay đánh giá rủi ro: vay cá nhân dành cho các khoản chi có thể dự đoán được, còn cờ bạc bị xem là mang tính đầu cơ và đe dọa khả năng trả nợ.
- Khai sai mục đích khoản vay để lấy tiền đi cờ bạc có thể dẫn đến vỡ nợ ngay lập tức, bị kiện và làm hồ sơ tín dụng của quý vị bị tổn hại nghiêm trọng.
- Với nhu cầu tiền mặt khẩn cấp không liên quan đến cờ bạc, các khoản vay ngắn hạn được quản lý là lựa chọn đúng quy định hơn so với việc dùng sai khoản vay cá nhân.
Giới thiệu
Khi quý vị cần vay tiền, lý do vay có tầm quan trọng rất lớn đối với công ty cho vay. Điều này đặc biệt đúng khi so sánh vay tiền để cờ bạc với vay cá nhân. Vay cá nhân là một công cụ tài chính linh hoạt cho các khoản chi có thể dự đoán được, như gộp các khoản nợ hoặc sửa nhà bếp, nhưng dùng nó để cờ bạc là bước vào lĩnh vực mà hầu hết công ty cho vay nghiêm cấm. Cốt lõi của vấn đề là rủi ro, không chỉ đối với quý vị mà còn đối với tổ chức tài chính thẩm định khoản vay. Hiểu những khác biệt chính được giải thích trong hướng dẫn này là điều quan trọng để đưa ra các quyết định tài chính có trách nhiệm. Các công ty cho vay xây dựng khoản vay cá nhân dựa trên khả năng trả nợ ổn định của người vay, một phép tính mà những hoạt động đầu cơ như cờ bạc hoàn toàn đảo lộn. Hướng dẫn này giải thích các hạn chế đối với việc dùng vay cá nhân để cờ bạc, so sánh các quy tắc vay và làm rõ vì sao sự phân biệt này rất quan trọng đối với sức khỏe tài chính của quý vị. Với những ai đang tìm các lựa chọn có tiền nhanh cho các trường hợp khẩn cấp chính đáng, hiểu những khác biệt này là bước đầu tiên, và nền tảng này cung cấp một điểm khởi đầu để tìm hiểu các giải pháp ngắn hạn.
So sánh mục đích sử dụng tiền vay
| Đặc điểm | Vay cá nhân tiêu chuẩn | “Vay tiền để cờ bạc” (chuyên biệt) | Ứng tiền mặt ngắn hạn |
|---|---|---|---|
| Mục đích được phép | Gộp nợ, sửa chữa nhà | Dành riêng cho cá cược/trò chơi | Chi phí khẩn cấp (sửa xe) |
| Mục đích bị cấm | Cờ bạc, đầu tư, hành vi phạm pháp | Thường không hạn chế; rủi ro cao | Chi tiêu không thiết yếu, cờ bạc |
| Mức xem xét của công ty cho vay | Cao; mục đích được xác minh | Thấp hơn; tập trung vào việc giải ngân nhanh | Trung bình; mục đích là trường hợp khẩn cấp |
| Mức APR thường gặp | 6% – 36% | Có thể vượt quá 100% | Rất khác nhau tùy tiểu bang/công ty cho vay |
So sánh hạn chế của công ty cho vay và các yếu tố rủi ro
| Yếu tố | Ngân hàng thông thường (vay cá nhân) | Công ty cho vay chuyên biệt/ứng lương (payday) | Thị trường vay trực tuyến |
|---|---|---|---|
| Lập trường về cờ bạc | Bị cấm nghiêm ngặt trong điều khoản | Có thể chính là mục đích dự kiến | Bị các công ty cho vay đối tác cấm |
| Ảnh hưởng đến điểm tín dụng | Truy vấn tín dụng cứng; ảnh hưởng đến điểm | Có thể không báo cáo cho tất cả các cơ quan tín dụng | Ban đầu là truy vấn mềm, sau đó là truy vấn cứng |
| Thời hạn trả nợ | 2-7 năm, trả hằng tháng với số tiền cố định | Rất ngắn (vài tuần đến vài tháng) | Tùy công ty cho vay (vài tháng đến vài năm) |
| Mức giám sát của cơ quan quản lý | Cao (liên bang và tiểu bang) | Tùy tiểu bang; ít nghiêm ngặt hơn | Cao (hỗ trợ các khoản vay được quản lý) |
Danh sách chuẩn bị trước khi nộp đơn
- Xem lại ngân sách của quý vị để xác nhận rằng tình trạng thiếu tiền là có thật và không liên quan đến cờ bạc.
- Kiểm tra báo cáo tín dụng để tìm những điểm sai sót có thể cản trở việc phê duyệt.
- Đọc kỹ phần “mục đích sử dụng tiền vay” trong bất kỳ hợp đồng vay nào trước khi ký.
- Hãy dùng hết các cách không cần vay trước, như tiền tiết kiệm hoặc nhờ người khác giúp đỡ.
Danh sách kiểm tra sau khi đến
- Tìm các lựa chọn tài trợ ngắn hạn được quản lý và đúng quy định cho các trường hợp khẩn cấp thật sự.
- Lập kế hoạch trả nợ chi tiết mà quý vị có thể giữ được trước khi nhận bất kỳ khoản tiền nào.
- Tránh bất kỳ công ty cho vay nào không minh bạch về lãi suất, phí và điều khoản.
- Nếu vay để bù khoản thua lỗ, hãy tìm sự giúp đỡ từ dịch vụ tư vấn tín dụng hoặc tư vấn về cờ bạc.
Mục lục
Phần 1: Những khác biệt cơ bản
- Khác biệt chính giữa vay tiền để cờ bạc và vay cá nhân là gì?
- Vì sao các công ty cho vay cấm dùng vay cá nhân để cờ bạc?
- “Vay tiền để cờ bạc” từ các ngân hàng chính đáng có thật không?
- Quy trình nộp đơn khác nhau thế nào giữa các loại vay này?
Phần 2: Rủi ro, quy tắc và quy định
- Rủi ro lớn nhất khi dùng bất kỳ khoản vay nào để cờ bạc là gì?
- Điều gì xảy ra nếu quý vị nói dối về mục đích của khoản vay cá nhân rồi dùng nó để cờ bạc?
- Lãi suất và phí được so sánh ra sao?
- Có quy định cụ thể nào về các khoản vay dùng cho cờ bạc không?
Phần 3: Các lựa chọn thay thế đúng quy định và sức khỏe tài chính
- Có những lựa chọn ngắn hạn nào đúng quy định để thay cho vay cá nhân khi cần tiền mặt gấp?
- Làm sao để có tiền mặt khẩn cấp mà không vi phạm điều khoản sử dụng của khoản vay?
- Vay tiền để cờ bạc có thể ảnh hưởng đến điểm tín dụng của tôi không?
- Tôi có thể tìm sự giúp đỡ ở đâu nếu đang vay tiền để bù các khoản thua cờ bạc?
Các câu hỏi thường gặp
Phần 1: Những khác biệt cơ bản
Câu hỏi 1: Khác biệt chính giữa vay tiền để cờ bạc và vay cá nhân là gì?
Khác biệt chính là vay cá nhân là một sản phẩm tài chính được quản lý, do công ty cho vay thông thường cung cấp, với các quy tắc nghiêm ngặt cấm dùng nó để cờ bạc, còn “vay tiền để cờ bạc” là sản phẩm rủi ro cao, thường không được quản lý, được thiết kế riêng cho mục đích đó. Vay cá nhân được thẩm định dựa trên khả năng trả nợ có thể dự đoán được, cho các mục đích được chấp thuận như gộp nợ. Ngược lại, vay tiền để cờ bạc chấp nhận việc dùng tiền mang tính đầu cơ, dẫn đến lãi suất cực cao và điều khoản bất lợi. Phần so sánh cơ bản về mục đích sử dụng tiền vay này cho thấy sự tương phản rõ rệt về rủi ro và cấu trúc, và với nhu cầu tiền mặt nhỏ, cần ngay trong trường hợp khẩn cấp, tìm hiểu các lựa chọn thay thế qua các nền tảng hàng đầu thường là hướng đi đúng quy định hơn.
Câu hỏi 2: Vì sao các công ty cho vay cấm dùng vay cá nhân để cờ bạc?
Các công ty cho vay cấm dùng vay cá nhân để cờ bạc vì đó là mức rủi ro vỡ nợ cao đến mức không thể chấp nhận. Việc phê duyệt khoản vay dựa trên tình hình tài chính ổn định và khả năng trả đều đặn, nhưng cờ bạc mang tính đầu cơ và có thể nhanh chóng làm mất khả năng trả nợ của người vay. Điều này đi ngược nguyên tắc cốt lõi của việc thẩm định, tức là cho vay dựa trên thu nhập có thể dự đoán được chứ không dựa vào may rủi. Việc đưa các hạn chế về cờ bạc vào hợp đồng vay cá nhân giúp bảo vệ công ty cho vay khỏi tổn thất từ các hoạt động rủi ro cao, không thiết yếu, và bảo đảm tiền được dùng đúng mục đích ổn định đã định.
Câu hỏi 3: “Vay tiền để cờ bạc” từ các ngân hàng chính đáng có thật không?
Không, “vay tiền để cờ bạc” không phải là sản phẩm do các ngân hàng hoặc hợp tác xã tín dụng chính đáng, thông thường cung cấp. Các tổ chức này có bộ phận tuân thủ và quản lý rủi ro chặt chẽ, cấm cho vay cho các hoạt động đầu cơ. Thuật ngữ này thường chỉ các sản phẩm của công ty cho vay ứng lương (payday), công ty vay thế chấp giấy xe hoặc các công ty cho vay thay thế lãi suất cao khác, vốn có ít hạn chế hơn nhiều về cách dùng tiền vay. Quý vị sẽ không tìm thấy chúng ở các ngân hàng lớn, nhưng các giải pháp chuyên biệt có thể kết nối quý vị với các công ty cho vay cho những nhu cầu ngắn hạn chính đáng khác, nằm ngoài các khoản vay cá nhân truyền thống.
Câu hỏi 4: Quy trình nộp đơn khác nhau thế nào giữa các loại vay này?
Quy trình nộp đơn khác nhau đáng kể vì cách công ty cho vay đánh giá rủi ro và yêu cầu giấy tờ. Đơn vay cá nhân bao gồm việc kiểm tra tín dụng kỹ lưỡng, xác minh thu nhập (phiếu lương, tờ khai thuế) và một mục đích sử dụng được nêu rõ và được chấp thuận. Ngược lại, nộp đơn xin một khoản vay rủi ro cao có thể dùng để cờ bạc thường nhanh hơn nhiều và ít chi tiết hơn, chủ yếu tập trung vào việc có tiền ngay, ít chú trọng đến khả năng trả nợ lâu dài của người vay. Khác biệt then chốt về điều kiện được vay này phản ánh mô hình kinh doanh của công ty cho vay: một bên dựa trên cho vay an toàn, dài hạn, bên kia dựa trên cho vay luân chuyển nhanh, lãi suất cao.
Phần 2: Rủi ro, quy tắc và quy định
Câu hỏi 5: Rủi ro lớn nhất khi dùng bất kỳ khoản vay nào để cờ bạc là gì?
Rủi ro lớn nhất khi dùng bất kỳ khoản vay nào để cờ bạc là rơi vào vòng xoáy nợ nhanh, trong đó quý vị cố gỡ lại những khoản thua bằng tiền vay đang tích lũy lãi suất cao. Đây là cái bẫy tài chính cực kỳ khó thoát ra, vì quý vị nợ nhiều hơn số tiền ban đầu, dù thắng hay thua. Những rủi ro lớn khác của vay tiền để cờ bạc gồm vỡ nợ, điểm tín dụng bị phá hỏng trong nhiều năm và khả năng bị công ty cho vay kiện. Nó biến một hình thức giải trí thành một khoản nợ tài chính rủi ro cao, với hậu quả nghiêm trọng và kéo dài.
Câu hỏi 6: Điều gì xảy ra nếu quý vị nói dối về mục đích của khoản vay cá nhân rồi dùng nó để cờ bạc?
Nếu quý vị nói dối về mục đích của khoản vay cá nhân rồi dùng nó để cờ bạc, quý vị đang thực hiện một hình thức gian lận và vi phạm hợp đồng vay, điều này có thể dẫn đến vỡ nợ ngay lập tức. Công ty cho vay có quyền yêu cầu trả toàn bộ số tiền vay ngay. Nếu quý vị không trả được, họ có thể chuyển tài khoản sang bộ phận thu hồi nợ và khởi kiện, chẳng hạn kiện để khấu trừ lương của quý vị. Việc này sẽ được báo cáo cho các cơ quan tín dụng, gây tổn hại nghiêm trọng và lâu dài đến điểm tín dụng của quý vị, khiến việc vay trong tương lai gần như không thể.
Câu hỏi 7: Lãi suất và phí được so sánh ra sao?
Lãi suất và phí chênh lệch rất lớn, phản ánh mức rủi ro mà công ty cho vay nhìn thấy. Các khoản vay cá nhân được quản lý thường có lãi suất năm (APR) cố định từ 6% đến 36% đối với người vay đủ điều kiện. Ngược lại hoàn toàn, các khoản vay từ công ty cho vay cho phép hoặc làm ngơ việc dùng tiền để cờ bạc, như vay ứng lương (payday) hoặc vay thế chấp giấy xe, có thể có APR lên đến ba chữ số, thường là 300% hoặc cao hơn. Phần so sánh quy tắc vay này cho thấy chi phí vay cho một hoạt động rủi ro cao cao hơn gấp bội so với một mục đích tiêu chuẩn, có bảo đảm.
Câu hỏi 8: Có quy định cụ thể nào về các khoản vay dùng cho cờ bạc không?
Không có quy định liên bang cụ thể nào lập ra một loại chính thức cho “vay tiền để cờ bạc”, vì các quy định tài chính thông thường được thiết kế để ngăn kiểu cho vay rủi ro cao này. Thay vào đó, các quy định tập trung vào loại hình công ty cho vay. Ngân hàng và hợp tác xã tín dụng chịu sự quản lý chặt chẽ nên cấm hoạt động này. Các công ty cho vay thay thế như công ty cho vay ứng lương (payday) chịu sự điều chỉnh của luật tiểu bang, vốn rất khác nhau và thường tập trung vào việc giới hạn lãi suất và phí hơn là mục đích của khoản vay. Hệ thống quy tắc chắp vá này có nghĩa là trong khi ngân hàng bị cấm cố ý cấp tiền cho cờ bạc, một công ty cho vay ngắn hạn có giấy phép tiểu bang có thể không bị cấm, dẫn đến một thị trường rủi ro cao, được quản lý lỏng lẻo.
Phần 3: Các lựa chọn thay thế đúng quy định và sức khỏe tài chính
Câu hỏi 9: Có những lựa chọn ngắn hạn nào đúng quy định để thay cho vay cá nhân khi cần tiền mặt gấp?
Các lựa chọn ngắn hạn đúng quy định cho nhu cầu tiền mặt khẩn cấp không liên quan đến cờ bạc gồm ứng tiền mặt, vay thay thế ứng lương (PAL) từ hợp tác xã tín dụng, hoặc vay có bảo đảm bằng tài sản thế chấp. Các lựa chọn này được thiết kế cho các tình huống khẩn cấp như hóa đơn y tế hoặc sửa xe bất ngờ, và chịu sự điều chỉnh của các quy định khác với khoản vay cá nhân nhiều năm. Khi gặp trường hợp khẩn cấp thật sự, tìm hiểu phần mềm chuyên biệt có thể kết nối quý vị với các công ty cho vay cung cấp những sản phẩm ngắn hạn đúng quy định này, giúp có tiền nhanh mà không vi phạm điều khoản của khoản vay trả góp truyền thống.
Câu hỏi 10: Làm sao để có tiền mặt khẩn cấp mà không vi phạm điều khoản sử dụng của khoản vay?
Để có tiền mặt khẩn cấp mà không vi phạm điều khoản vay, quý vị phải minh bạch về nhu cầu của mình và chọn đúng sản phẩm tài chính. Với các khoản chi nhỏ, cấp bách, ứng tiền mặt ngắn hạn thường phù hợp và đúng quy định hơn một khoản vay cá nhân lớn. Các sản phẩm này được thiết kế riêng cho mục đích khẩn cấp, và điều khoản của chúng phản ánh mục đích đó. Dùng các công cụ theo tiêu chuẩn ngành có thể giúp quý vị nhanh chóng so sánh các lựa chọn từ nhiều công ty cho vay chuyên cấp tiền cho những khoản chi bất ngờ chính đáng, bảo đảm quý vị tuân thủ mọi quy tắc vay.
Câu hỏi 11: Vay tiền để cờ bạc có thể ảnh hưởng đến điểm tín dụng của tôi không?
Có, vay bất kỳ khoản nào rồi dùng để cờ bạc có thể làm điểm tín dụng của quý vị bị tổn hại nghiêm trọng qua nhiều cơ chế. Nếu quý vị dùng khoản vay cá nhân rồi vỡ nợ, các lần trả chậm và việc chuyển sang thu hồi nợ sẽ được báo cáo, làm điểm giảm mạnh. Ngay cả khi quý vị dùng các khoản vay lãi suất cao và trả được, các truy vấn tín dụng cứng từ nhiều đơn vay cũng có thể làm giảm điểm. Hơn nữa, nếu quý vị tích lũy nhiều nợ, tỷ lệ sử dụng tín dụng sẽ tăng, đây là một yếu tố khác ảnh hưởng tiêu cực đến điểm tín dụng, và một số hệ thống đã được kiểm chứng có thể giúp quý vị tìm các công ty cho vay có tiêu chí linh hoạt hơn cho những nhu cầu khác.
Câu hỏi 12: Tôi có thể tìm sự giúp đỡ ở đâu nếu đang vay tiền để bù các khoản thua cờ bạc?
Nếu quý vị đang vay tiền để bù các khoản thua cờ bạc, điều quan trọng là tìm sự giúp đỡ từ một tổ chức chuyên môn về nghiện cờ bạc và tư vấn tài chính. Những tổ chức như National Council on Problem Gambling (NCPG) có đường dây nóng quốc gia bảo mật và các nguồn hỗ trợ để kết nối quý vị với chuyên viên tư vấn và nhóm hỗ trợ tại địa phương. Ngoài ra, các cơ quan tư vấn tín dụng phi lợi nhuận có thể giúp quý vị lập kế hoạch quản lý nợ và lên ngân sách để lấy lại quyền kiểm soát tài chính. Những nguồn hỗ trợ này mở ra con đường phục hồi có người đồng hành và không phán xét.
Đọc tiếp
Cách lấy tiền nhanh mà không hỏng tín dụng: hướng dẫn rõ ràng từng bước
Hướng dẫn từng bước để lấy tiền nhanh mà không hỏng tín dụng: vay khẩn cấp, các lựa chọn ngắn hạn và mẹo bảo vệ điểm tín dụng của quý vị.
Lương $70K mà vẫn không tiết kiệm được: chuyện gì đang thật sự xảy ra và nên làm gì
Lương $70K mà vẫn túng thiếu? Tìm hiểu vì sao quý vị sống từ kỳ lương này sang kỳ lương khác năm 2026 và lời khuyên tài chính cho thế hệ millennial.
Vay tiền để cờ bạc và ứng tiền mặt: cần biết gì trước khi vay
Khác biệt giữa vay tiền để cờ bạc và ứng tiền mặt: mục đích, rủi ro, chi phí và quy định của bên cho vay trước khi quý vị vay tiền.