赌博贷款与个人贷款:主要差异详解
Understanding Lender Rules, Risks, and Compliant Alternatives for Borrowing
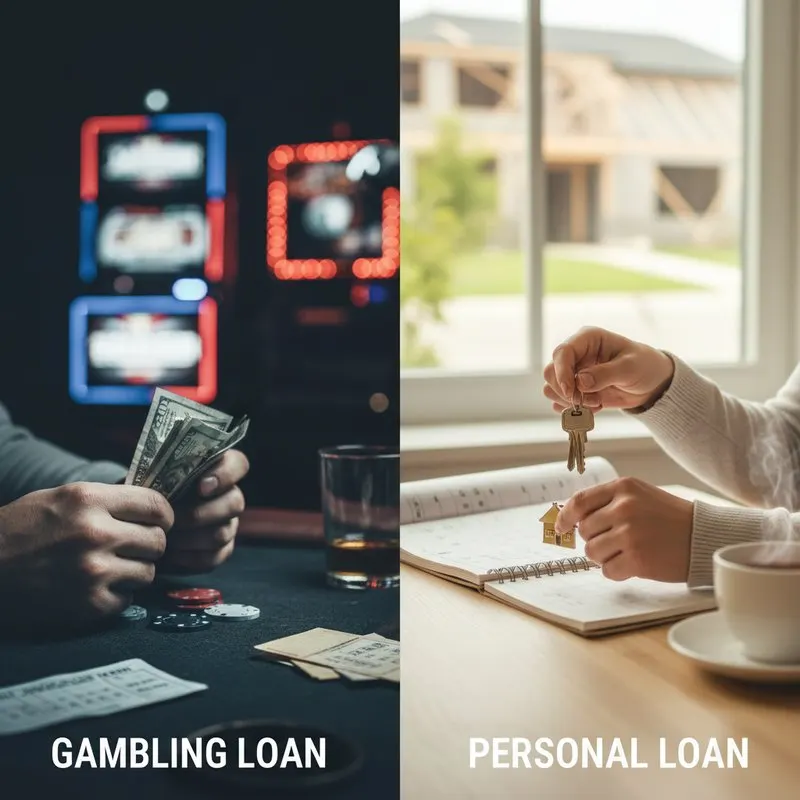
快速摘要 / 要点
- 主流贷款机构在其条款和条件中明确禁止将个人贷款资金用于赌博活动。
- 所谓的“赌博贷款”通常是专业贷款机构(而非传统银行)提供的高利率、高风险产品,存在重大风险。
- 核心差异在于贷款机构如何评估风险:个人贷款用于可预见的支出,而赌博被视为投机行为,会危及还款。
- 谎报贷款用途并将资金用于赌博,可能导致贷款立即违约、被起诉,并严重损害您的信用记录。
- 对于与赌博无关的紧急现金需求,受监管的短期贷款比滥用个人贷款更合规。
简介
当您需要借钱时,借款原因对贷款机构极为重要。在比较赌博贷款与个人贷款时尤其如此。个人贷款是一种灵活的金融工具,适用于可预见的支出,例如合并债务或翻修厨房;而将其用于赌博,则进入了大多数贷款机构严格禁止的领域。问题的核心是风险,不仅是您的风险,也是发放贷款的金融机构的风险。了解本指南中解释的主要差异,对于做出负责任的财务决定至关重要。贷款机构依据借款人稳定的还款能力来设计个人贷款,而赌博这类投机活动会彻底打乱这一前提。本指南将说明个人贷款对赌博用途的限制,比较各类借贷规则,并阐明为什么这一区别对您的财务健康如此重要。对于正在为合理的紧急情况寻找快速资金选项的人来说,了解这些差异是第一步,而此平台为了解短期解决方案提供了一个起点。
贷款资金用途比较
| 项目 | 标准个人贷款 | “赌博贷款”(专业类) | 短期现金预支 |
|---|---|---|---|
| 允许的用途 | 合并债务、房屋维修 | 专门用于投注/游戏 | 紧急支出(汽车维修) |
| 禁止的用途 | 赌博、投资、非法行为 | 通常不受限制;风险高 | 非必要支出、赌博 |
| 贷款机构的审查 | 严格;会核实用途 | 较宽松;重点是快速放款 | 中等;用途为紧急情况 |
| 典型年利率(APR)范围 | 6% – 36% | 可能超过 100% | 因州和贷款机构而异,差别很大 |
贷款机构限制与风险因素比较
| 因素 | 主流银行(个人贷款) | 专业/发薪日贷款机构 | 在线贷款市场 |
|---|---|---|---|
| 对赌博的态度 | 条款中严格禁止 | 可能正是预期用途 | 合作贷款机构禁止 |
| 对信用评分的影响 | 硬查询;会影响评分 | 可能不会向所有征信机构报告 | 起初是软查询,之后是硬查询 |
| 还款期限 | 2-7 年,每月固定还款 | 很短(几周到几个月) | 因贷款机构而异(几个月到几年) |
| 监管力度 | 高(联邦和州) | 因州而异;较宽松 | 高(促成受监管的贷款) |
申请准备清单
- 检查您的预算,确认现金短缺是真实的,且与赌博无关。
- 检查您的信用报告,看是否有可能妨碍审批的错误。
- 签字前仔细阅读任何贷款协议中的“资金用途”条款。
- 先用尽不借款的办法,例如动用储蓄或请求帮助。
到账后清单
- 为真正的紧急情况找出合规且受监管的短期融资选项。
- 在接受任何资金之前,先制定一份您能够坚持的详细还款计划。
- 避开任何对利率、费用和条款不透明的贷款机构。
- 如果借款是为了弥补赌博损失,请向信用咨询或赌博问题咨询服务寻求帮助。
目录
第一部分:基本差异
第二部分:风险、规则和法规
第三部分:合规的替代方案与财务健康
常见问题
第一部分:基本差异
问题 1:赌博贷款和个人贷款的主要差异是什么?
主要差异在于:个人贷款是主流贷款机构提供的受监管金融产品,并有严格规则禁止将其用于赌博;而“赌博贷款”是一种高风险、往往不受监管的产品,专门为赌博而设计。个人贷款是根据可预见的还款能力,针对合并债务等获批用途进行审批的。相比之下,赌博贷款接受投机性用途,因而利率极高、条款不利。这一资金用途的基本比较凸显了风险和结构上的鲜明对比;对于紧急情况下金额较小、需要立即到手的现金需求,通过领先的平台了解替代方案,往往是更合规的途径。
问题 2:贷款机构为什么禁止将个人贷款用于赌博?
贷款机构禁止将个人贷款用于赌博,是因为这意味着高到无法接受的违约风险。贷款审批的依据是稳定的财务状况和持续还款的能力,而赌博具有投机性,可能很快耗尽借款人的还款能力。这违背了放贷审核的核心原则,即依据可预见的收入而非运气来放款。在合同中写入个人贷款对赌博的限制,可以保护贷款机构免受高风险、非必要活动带来的损失,并确保资金用于约定的稳定用途。
问题 3:正规银行真的有“赌博贷款”吗?
没有,正规的主流银行或信用合作社不提供“赌博贷款”这种产品。这些机构设有严格的合规和风险管理部门,禁止为投机活动放款。这个说法通常指的是发薪日贷款机构、汽车产权贷款公司或其他高利率替代贷款机构的产品,这些机构对资金用途的限制要宽松得多。虽然在大型银行找不到这类产品,但专业的解决方案可以帮您联系到为其他合理短期需求放款的贷款机构,这些需求不属于传统个人贷款的范围。
问题 4:这几类贷款的申请流程有何不同?
由于贷款机构的风险评估和文件要求不同,申请流程差别很大。申请个人贷款需要进行全面的信用审查、收入验证(工资单、税表),并说明获批的资金用途。相比之下,申请可能被用于赌博的高风险贷款,通常快得多,所需资料也少得多,主要关注能否立即拿到现金,较少看重借款人的长期还款能力。这一关键的资格条件差异反映了贷款机构的商业模式:一种建立在安全的长期放款之上,另一种建立在周转快、利率高的融资之上。
第二部分:风险、规则和法规
问题 5:将任何贷款用于赌博的最大风险是什么?
将任何贷款用于赌博的最大风险,是陷入快速的债务循环:您用累积高额利息的借款去追回赌输的钱。这会形成一个极难摆脱的财务陷阱,因为无论输赢,您欠的钱都比起初更多。赌博贷款的其他主要风险包括贷款违约、信用评分多年受损,以及可能被贷款机构起诉。它把一种娱乐方式变成了高风险的财务负担,后果严重而持久。
问题 6:如果谎报个人贷款的用途并将其用于赌博,会怎样?
如果谎报个人贷款的用途并将其用于赌博,就属于一种欺诈行为,并违反了贷款协议,可能触发立即违约。贷款机构有权要求您立即还清全部贷款金额。如果无力偿还,对方可以把账户转交催收,并采取法律行动,例如提起诉讼以扣发您的工资。此事会报告给征信机构,对您的信用评分造成严重而持久的损害,使您日后几乎无法再借款。
问题 7:利率和费用如何比较?
利率和费用差别极大,反映了贷款机构所认为的风险。对于符合条件的借款人,受监管的个人贷款通常有固定的年利率(APR),范围在 6% 到 36% 之间。与此形成鲜明对比的是,允许或无视赌博用途的贷款机构所发放的贷款,例如发薪日贷款或汽车产权贷款,APR 可能飙升至三位数,通常达到 300% 或更高。这一借贷规则的比较表明,为高风险活动借款的成本,远高于为标准的、有保障的用途借款。
问题 8:是否有专门规范赌博用途贷款的法规?
联邦层面没有专门法规为“赌博贷款”设立正式类别,因为主流金融法规的设计本就是为了防止此类高风险放贷。相反,法规着眼于贷款机构的类型。银行和信用合作社受到严格监管,因此禁止这类活动。发薪日贷款机构等替代贷款机构则受州法律管辖,各州规定差别很大,而且往往侧重于限制利率和费用,而不是贷款用途。这种拼凑式的规则意味着,银行被禁止明知故犯地为赌博提供资金,而持有州执照的短期贷款机构可能不受此限,从而形成一个高风险、监管薄弱的市场。
第三部分:合规的替代方案与财务健康
问题 9:有紧急现金需求时,除了个人贷款,还有哪些合规的短期替代方案?
对于与赌博无关的紧急现金需求,合规的短期替代方案包括现金预支、信用合作社提供的发薪日替代贷款(PAL),或以抵押品担保的有担保贷款。这些选项是为意外医疗账单或汽车维修等紧急情况设计的,适用的法规也不同于多年期的个人贷款。面对真正的紧急情况,了解专业软件可以帮您联系到提供这些合规短期产品的贷款机构,在不违反传统分期贷款条款的前提下快速获得资金。
问题 10:如何在不违反贷款使用条款的情况下获得紧急现金?
要在不违反贷款条款的情况下获得紧急现金,您必须如实说明自己的需求,并选择合适的金融产品。对于小额的紧急支出,短期现金预支通常比大额个人贷款更合适,也更合规。这些产品专门为紧急用途设计,其条款也体现了这一目的。使用行业标准工具可以帮助您快速比较各家贷款机构的选项,这些机构专门为合理的突发开支提供资金,确保您遵守所有借贷规则。
问题 11:为赌博而借款会影响我的信用评分吗?
会。借任何贷款并将其用于赌博,都可能通过多种途径严重损害您的信用评分。如果您使用个人贷款后违约,逾期还款和催收记录会被报告,导致评分大幅下降。即使您使用高利率贷款并设法还清,多次申请产生的硬查询也会拉低评分。此外,如果您的负债大幅增加,信用使用率会上升,这也是对信用评分有负面影响的因素;而一些久经验证的系统可以帮助您为其他需求找到标准更灵活的贷款机构。
问题 12:如果我借钱来弥补赌博损失,可以去哪里寻求帮助?
如果您借钱来弥补赌博损失,务必向专门处理赌博成瘾和财务咨询的专业组织寻求帮助。National Council on Problem Gambling(NCPG)等组织提供保密的全国求助热线,并能帮您联系当地的辅导员和互助小组。此外,非营利信用咨询机构可以帮您制定债务管理计划和预算,重新掌控自己的财务。这些资源为走向康复提供了有支持、不带评判的途径。
继续阅读
如何快速拿到现金又不伤信用:清晰的分步指南
分步指南:如何快速拿到现金又不伤信用,涵盖应急贷款、短期选择和保护信用的建议。
年薪$70K却存不下钱:真正的原因与应对方法
年薪$70K却没钱?了解您在2026年为何月月见底,并获得适合千禧一代的储蓄理财建议。
赌博贷款与现金预支:借款前要了解什么
比较赌博贷款与现金预支的区别:用途、风险、费用和贷款机构的规定。