Préstamo para apuestas vs. préstamo personal: diferencias clave
Understanding Lender Rules, Risks, and Compliant Alternatives for Borrowing
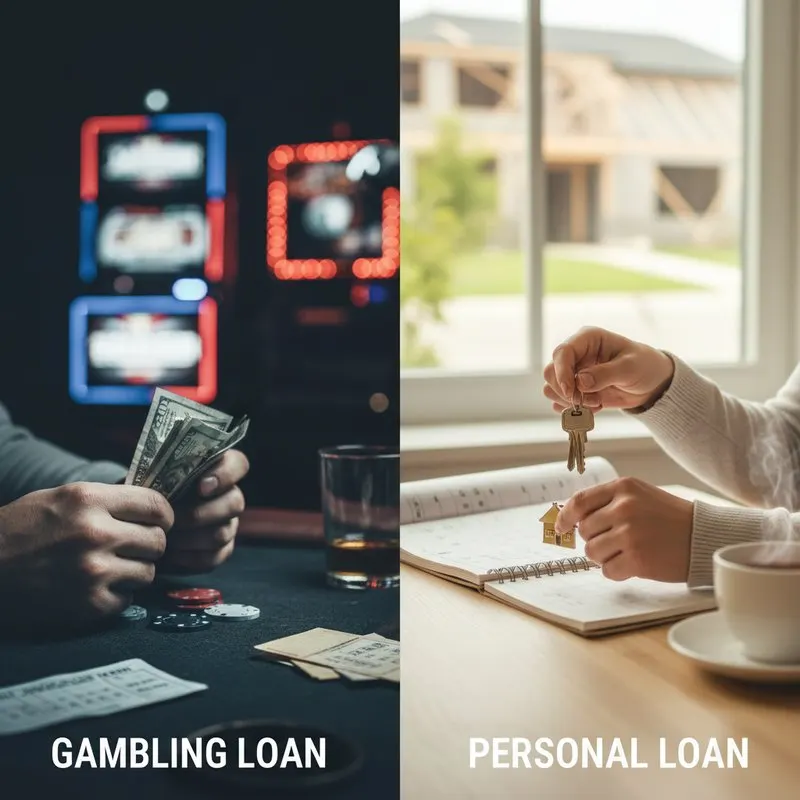
Resumen rápido / Puntos clave
- Los prestamistas convencionales prohíben de forma explícita, en sus términos y condiciones, usar los fondos de un préstamo personal para apuestas.
- Los llamados “préstamos para apuestas” suelen ser productos de interés alto y alto riesgo de prestamistas especializados, no de bancos tradicionales, y conllevan peligros importantes.
- La diferencia central está en cómo el prestamista evalúa el riesgo: los préstamos personales son para gastos predecibles, mientras que las apuestas se consideran especulativas y ponen en peligro el pago.
- Declarar un propósito falso para obtener un préstamo y usarlo en apuestas puede causar el incumplimiento inmediato del préstamo, acciones legales y un daño grave a su perfil crediticio.
- Para necesidades urgentes de efectivo que no tienen que ver con apuestas, los préstamos regulados a corto plazo son una alternativa más acorde con las normas que hacer un mal uso de un préstamo personal.
Introducción
Cuando necesita pedir dinero prestado, el motivo le importa muchísimo a los prestamistas. Esto es especialmente cierto al comparar un préstamo para apuestas con un préstamo personal. Un préstamo personal es una herramienta financiera flexible para gastos predecibles, como consolidar deudas o remodelar una cocina, pero usarlo para apuestas entra en un terreno que la mayoría de los prestamistas prohíben de manera estricta. El centro del asunto es el riesgo: no solo el suyo, sino también el de la institución financiera que suscribe el préstamo. Entender las diferencias clave que se explican en esta guía es fundamental para tomar decisiones financieras responsables. Los prestamistas estructuran los préstamos personales según la capacidad estable del prestatario para pagar, una ecuación que las actividades especulativas, como las apuestas, trastornan por completo. Esta guía explica las restricciones que tienen los préstamos personales para las apuestas, compara las reglas de endeudamiento y aclara por qué esta distinción es tan importante para su salud financiera. Para quienes buscan opciones de fondos rápidos para emergencias legítimas, entender estas diferencias es el primer paso, y esta plataforma ofrece un punto de partida para comprender las soluciones a corto plazo.
Comparación del uso de los fondos del préstamo
| Característica | Préstamo personal estándar | “Préstamo para apuestas” (especializado) | Adelanto de efectivo a corto plazo |
|---|---|---|---|
| Usos permitidos | Consolidación de deudas, reparaciones del hogar | Específicamente para apuestas y juegos | Gastos de emergencia (reparación del auto) |
| Usos prohibidos | Apuestas, inversiones, actos ilegales | Por lo general sin restricciones; alto riesgo | Gastos no esenciales, apuestas |
| Revisión por parte del prestamista | Alta; se verifica el propósito | Menor; se enfoca en entregar el dinero rápido | Moderada; el propósito es una emergencia |
| Rango típico de APR | 6% – 36% | Puede superar el 100% | Varía mucho según el estado y el prestamista |
Comparación de restricciones de los prestamistas y factores de riesgo
| Factor | Banco convencional (préstamo personal) | Prestamista especializado o de día de pago | Mercado de préstamos en línea |
|---|---|---|---|
| Postura sobre las apuestas | Estrictamente prohibidas en los términos | Pueden ser el propósito previsto | Prohibidas por los prestamistas asociados |
| Efecto en el puntaje de crédito | Consulta rigurosa; afecta el puntaje | Puede que no se reporte a todas las agencias de crédito | Al inicio, consulta suave; después, rigurosa |
| Plazos de pago | 2 a 7 años, pagos mensuales fijos | Muy cortos (de semanas a meses) | Varían según el prestamista (de meses a años) |
| Supervisión regulatoria | Alta (federal y estatal) | Varía según el estado; menos estricta | Alta (facilita préstamos regulados) |
Lista de verificación para preparar la solicitud
- Revise su presupuesto para confirmar que la falta de efectivo es real y no está relacionada con las apuestas.
- Revise su informe de crédito para detectar errores que podrían dificultar la aprobación.
- Lea con atención la sección “uso de los fondos” de cualquier contrato de préstamo antes de firmar.
- Agote primero las opciones que no implican pedir un préstamo, como los ahorros o pedir ayuda.
Lista de verificación posterior a la llegada
- Identifique opciones de financiamiento a corto plazo reguladas y acordes con las normas para verdaderas emergencias.
- Prepare un plan de pago detallado que pueda cumplir antes de aceptar cualquier fondo.
- Evite a cualquier prestamista que no sea transparente sobre sus tasas, cargos y términos.
- Si pide dinero prestado para cubrir pérdidas, busque ayuda en un servicio de asesoría crediticia o de apuestas.
Tabla de contenidos
Sección 1: Diferencias fundamentales
- ¿Cuál es la diferencia principal entre un préstamo para apuestas y un préstamo personal?
- ¿Por qué los prestamistas prohíben usar préstamos personales para apuestas?
- ¿Existen realmente los “préstamos para apuestas” de bancos legítimos?
- ¿En qué se diferencia el proceso de solicitud de estos tipos de préstamo?
Sección 2: Riesgos, reglas y regulaciones
- ¿Cuáles son los mayores riesgos de usar cualquier préstamo para apuestas?
- ¿Qué pasa si miente sobre el propósito de un préstamo personal y lo usa para apuestas?
- ¿Cómo se comparan las tasas de interés y los cargos?
- ¿Hay regulaciones específicas para los préstamos con fines de apuestas?
Sección 3: Alternativas acordes con las normas y salud financiera
- ¿Qué alternativas a corto plazo acordes con las normas existen en lugar de un préstamo personal para necesidades urgentes de efectivo?
- ¿Cómo puedo obtener efectivo de emergencia sin violar los términos de uso de un préstamo?
- ¿Puede un préstamo para apuestas afectar mi puntaje de crédito?
- ¿Dónde puedo encontrar ayuda si estoy pidiendo dinero prestado para cubrir pérdidas por apuestas?
Preguntas frecuentes
Sección 1: Diferencias fundamentales
Pregunta 1: ¿Cuál es la diferencia principal entre un préstamo para apuestas y un préstamo personal?
La diferencia principal es que un préstamo personal es un producto financiero regulado, de un prestamista convencional, con reglas estrictas contra su uso para apuestas, mientras que un “préstamo para apuestas” es un producto de alto riesgo, a menudo sin regulación, diseñado específicamente para ese fin. Los préstamos personales se suscriben según una capacidad de pago predecible y para usos aprobados, como la consolidación de deudas. En cambio, los préstamos para apuestas aceptan el uso especulativo, lo que lleva a tasas de interés extremadamente altas y términos desfavorables. Esta comparación básica del uso de los fondos muestra el fuerte contraste en riesgo y estructura y, para necesidades de efectivo inmediatas y menores en emergencias, explorar alternativas a través de plataformas líderes suele ser un camino más acorde con las normas.
Pregunta 2: ¿Por qué los prestamistas prohíben usar préstamos personales para apuestas?
Los prestamistas prohíben usar préstamos personales para apuestas porque representan un riesgo de incumplimiento inaceptablemente alto. La aprobación de un préstamo se basa en un panorama financiero estable y en la capacidad de hacer pagos constantes, pero las apuestas son especulativas y pueden borrar rápidamente la capacidad de pago del prestatario. Esto va contra el principio central de la suscripción, que es prestar con base en ingresos predecibles, no en la suerte. Incluir en el contrato restricciones para las apuestas protege al prestamista de las pérdidas asociadas con actividades no esenciales de alto riesgo y asegura que los fondos se usen para el fin estable para el que se otorgaron.
Pregunta 3: ¿Existen realmente los “préstamos para apuestas” de bancos legítimos?
No, los “préstamos para apuestas” no son un producto que ofrezcan los bancos ni las cooperativas de crédito legítimos y convencionales. Estas instituciones tienen departamentos de cumplimiento y de gestión de riesgos estrictos que prohíben prestar para actividades especulativas. Por lo general, el término se refiere a productos de prestamistas de día de pago, empresas de préstamos sobre título de auto u otros prestamistas alternativos de interés alto, que tienen restricciones mucho más flexibles sobre el uso de los fondos. Aunque no los encontrará en los bancos grandes, las soluciones especializadas pueden conectarlo con prestamistas para otras necesidades legítimas a corto plazo que quedan fuera de los préstamos personales tradicionales.
Pregunta 4: ¿En qué se diferencia el proceso de solicitud de estos tipos de préstamo?
El proceso de solicitud es muy distinto por la evaluación de riesgo del prestamista y los requisitos de documentación. Una solicitud de préstamo personal incluye una revisión de crédito a fondo, la verificación de ingresos (talones de pago, declaraciones de impuestos) y un propósito declarado y aprobado para los fondos. En cambio, solicitar un préstamo de alto riesgo que podría usarse para apuestas suele ser mucho más rápido y con menos detalle, y se centra sobre todo en el acceso inmediato al efectivo, con menos énfasis en la capacidad de pago del prestatario a largo plazo. Esta diferencia clave en los requisitos para calificar refleja el modelo de negocio del prestamista: uno se basa en préstamos seguros a largo plazo; el otro, en un financiamiento de mucha rotación y alto interés.
Sección 2: Riesgos, reglas y regulaciones
Pregunta 5: ¿Cuáles son los mayores riesgos de usar cualquier préstamo para apuestas?
El mayor riesgo de usar cualquier préstamo para apuestas es entrar en un ciclo acelerado de deuda en el que trata de recuperar pérdidas con dinero prestado que acumula intereses altos. Esto crea una trampa financiera sumamente difícil de abandonar, porque termina debiendo más de lo que tenía al principio, gane o pierda. Otros riesgos importantes de los préstamos para apuestas son el incumplimiento del préstamo, el deterioro de su puntaje de crédito durante años y la posibilidad de enfrentar acciones legales del prestamista. Convierte una forma de entretenimiento en una obligación financiera de alto riesgo, con consecuencias graves y duraderas.
Pregunta 6: ¿Qué pasa si miente sobre el propósito de un préstamo personal y lo usa para apuestas?
Si miente sobre el propósito de un préstamo personal y lo usa para apuestas, comete una forma de fraude y viola el contrato del préstamo, lo que puede causar un incumplimiento inmediato. El prestamista tiene derecho a exigir que se pague de inmediato el monto total del préstamo. Si no puede pagar, puede enviar la cuenta a cobranza y emprender acciones legales, como una demanda para embargar su salario. Esto se reportará a las agencias de crédito y causará un daño grave y duradero a su puntaje de crédito, lo que hará casi imposible obtener préstamos en el futuro.
Pregunta 7: ¿Cómo se comparan las tasas de interés y los cargos?
Las tasas de interés y los cargos son muy distintos y reflejan el riesgo que percibe el prestamista. Los préstamos personales regulados suelen tener una tasa de porcentaje anual (APR) fija de entre 6% y 36% para los prestatarios que califican. En marcado contraste, los préstamos de prestamistas que permiten o pasan por alto el uso para apuestas, como los préstamos de día de pago o los préstamos sobre título de auto, pueden tener una APR de tres dígitos, a menudo de 300% o más. Esta comparación de las reglas de endeudamiento muestra que el costo de pedir dinero prestado para una actividad de alto riesgo es exponencialmente mayor que para un fin estándar y garantizado.
Pregunta 8: ¿Hay regulaciones específicas para los préstamos con fines de apuestas?
No existen regulaciones federales específicas que creen una categoría formal de “préstamos para apuestas”, porque las regulaciones financieras convencionales están diseñadas para evitar este tipo de préstamos de alto riesgo. En cambio, las regulaciones se centran en el tipo de prestamista. Los bancos y las cooperativas de crédito están muy regulados y, por eso, prohíben esta actividad. Los prestamistas alternativos, como los de día de pago, se rigen por leyes estatales, que varían mucho y suelen centrarse en limitar las tasas de interés y los cargos más que en el propósito del préstamo. Este mosaico de reglas significa que, aunque a un banco se le prohíbe financiar a sabiendas las apuestas, es posible que a un prestamista a corto plazo con licencia estatal no, lo que da lugar a un mercado de alto riesgo y poco regulado.
Sección 3: Alternativas acordes con las normas y salud financiera
Pregunta 9: ¿Qué alternativas a corto plazo acordes con las normas existen en lugar de un préstamo personal para necesidades urgentes de efectivo?
Entre las alternativas a corto plazo acordes con las normas para necesidades urgentes de efectivo que no tienen que ver con apuestas están los adelantos de efectivo, los préstamos alternativos al día de pago (PAL) de las cooperativas de crédito o los préstamos garantizados con un bien en garantía. Estas opciones están pensadas para situaciones de emergencia, como facturas médicas inesperadas o reparaciones del auto, y se rigen por regulaciones distintas a las de los préstamos personales de varios años. Ante una verdadera emergencia, explorar software especializado puede conectarlo con prestamistas que ofrecen estos productos a corto plazo acordes con las normas, que dan acceso rápido a fondos sin violar los términos de un préstamo a plazos tradicional.
Pregunta 10: ¿Cómo puedo obtener efectivo de emergencia sin violar los términos de uso de un préstamo?
Para obtener efectivo de emergencia sin violar los términos del préstamo, debe ser transparente sobre sus necesidades y elegir el producto financiero adecuado. Para gastos pequeños y urgentes, un adelanto de efectivo a corto plazo suele ser más apropiado y más acorde con las normas que un préstamo personal grande. Estos productos están diseñados específicamente para casos de emergencia, y sus términos reflejan ese propósito. Usar herramientas estándar de la industria puede ayudarle a comparar rápidamente opciones de distintos prestamistas que se especializan en dar fondos para gastos legítimos e inesperados, y así asegurarse de cumplir todas las reglas del préstamo.
Pregunta 11: ¿Puede un préstamo para apuestas afectar mi puntaje de crédito?
Sí, pedir cualquier préstamo y usarlo para apuestas puede dañar gravemente su puntaje de crédito por varios motivos. Si usa un préstamo personal y deja de pagar, los pagos atrasados y las gestiones de cobranza se reportarán y harán caer mucho su puntaje. Incluso si usa préstamos de interés alto y logra pagarlos, las consultas rigurosas de varias solicitudes pueden bajar su puntaje. Además, si acumula una deuda considerable, aumentará su índice de utilización de crédito, que es otro factor que afecta negativamente su puntaje de crédito, y algunos sistemas comprobados pueden ayudarle a encontrar prestamistas con criterios más flexibles para otras necesidades.
Pregunta 12: ¿Dónde puedo encontrar ayuda si estoy pidiendo dinero prestado para cubrir pérdidas por apuestas?
Si está pidiendo dinero prestado para cubrir pérdidas por apuestas, es fundamental buscar ayuda en una organización profesional especializada en adicción al juego y asesoría financiera. Organizaciones como el National Council on Problem Gambling (NCPG) ofrecen una línea de ayuda nacional confidencial y recursos para ponerlo en contacto con consejeros y grupos de apoyo locales. Además, las agencias de asesoría crediticia sin fines de lucro pueden ayudarle a crear un plan de manejo de deudas y un presupuesto para recuperar el control de sus finanzas. Estos recursos ofrecen un camino de recuperación con apoyo y sin juzgar.
Siga leyendo
Cómo obtener dinero rápido sin arruinar su crédito: guía clara paso a paso
Guía paso a paso para conseguir dinero rápido sin dañar su crédito: préstamos de emergencia, opciones a corto plazo y consejos para proteger su puntaje.
Gano $70K y aun así no puedo ahorrar: qué está pasando realmente y qué hacer
¿Gana $70K y no le alcanza? Conozca por qué vive de cheque en cheque en 2026 y reciba consejos financieros para millennials para ahorrar y avanzar.
Préstamo para apuestas y adelanto de efectivo: qué saber antes de pedir dinero prestado
Diferencias entre un préstamo para apuestas y un adelanto de efectivo: fin, riesgos, costos y reglas de los prestamistas antes de pedir dinero prestado.