Rủi ro khi vay tiền để cờ bạc: vòng nợ và tác động tài chính lâu dài
Understanding How Borrowing to Gamble Creates a Vicious Cycle of Financial Hardship and What to Do Instead
Tóm tắt nhanh / Các điểm chính
- Vay tiền để cờ bạc tạo ra vòng nợ rủi ro cao, trong đó người ta vay để bù khoản thua, dẫn đến nợ ngày càng lớn. Lãi suất và phí cao của các khoản vay này đẩy nhanh khó khăn tài chính, khiến gần như không thể khá lên nếu không có sự can thiệp.
- Tác động tài chính của nợ cờ bạc vượt xa số tiền vay ban đầu. Nó có thể hủy hoại điểm tín dụng, làm cạn tiền tiết kiệm, dẫn đến bị tịch thu tài sản và làm rạn nứt các mối quan hệ cá nhân, gây ra sự bất ổn lâu dài ảnh hưởng đến nhà ở, việc làm và cuộc sống nói chung.
- Các công ty cho vay thường cấm rõ ràng việc dùng tiền vay để cờ bạc vì đây là hoạt động rủi ro cao, không có lợi nhuận bảo đảm. Chính sách này bảo vệ công ty cho vay khỏi nguy cơ không trả được nợ, đồng thời bảo vệ người vay khỏi rơi vào tình thế tài chính bấp bênh, cho thấy mối nguy sẵn có của việc pha trộn tín dụng với cá cược.
- Nhận biết các dấu hiệu cảnh báo là điều then chốt để phòng ngừa. Các dấu hiệu gồm: giấu nợ, vay từ nhiều nguồn, cảm thấy áp lực phải gỡ lại khoản thua bằng nhiều tiền vay hơn, và lo âu về tiền bạc. Nhận ra sớm có thể ngăn tình hình leo thang thành khủng hoảng nợ toàn diện.
- Phục hồi tài chính bền vững gồm việc ngừng vay, lập ngân sách thực tế và kế hoạch trả nợ, và tìm sự giúp đỡ chuyên nghiệp. Các nguồn như tư vấn tín dụng và nhóm hỗ trợ cung cấp con đường có cấu trúc để thoát khỏi nợ cờ bạc và hướng đến sức khỏe tài chính.
Giới thiệu
Dùng tiền vay để cờ bạc là một trong những cách nhanh nhất để khởi đầu một vòng nợ tàn khốc. Đó là quyết định kết hợp sự bất định của cá cược với sự chắc chắn của nghĩa vụ phải trả nợ, tạo ra cơn bão hoàn hảo cho khó khăn tài chính. Khác với việc vay để mua một tài sản như xe hay nhà, khoản vay để cờ bạc tài trợ cho một hoạt động có lợi nhuận kỳ vọng âm. Khi tiền mất đi, như theo thống kê là điều có khả năng xảy ra, người vay chẳng còn gì ngoài khoản nợ, cộng thêm lãi và phí. Cái hố ban đầu này thường là bước đầu tiên dẫn đến một vấn đề sâu hơn nhiều. Vấn đề cốt lõi là chính cơ chế của vòng nợ. Một khoản thua được tài trợ bằng tiền vay tạo ra áp lực tức thì. Mong muốn gỡ lại khoản thua đó và trả nợ có thể dẫn đến một suy nghĩ nguy hiểm: vay thêm nữa để đuổi theo khoản thua. Đó là cách vòng nợ bắt đầu. Mỗi khoản vay tiếp theo thêm một lớp nợ, tiền lãi phải trả cao hơn và căng thẳng tâm lý tăng lên. Tác động tài chính của nợ cờ bạc nhanh chóng vượt khỏi một quyết định sai lầm đơn lẻ để trở thành khủng hoảng lâu dài có thể gây hại cho tín dụng, các mối quan hệ và sức khỏe tinh thần trong nhiều năm. Bài viết này phân tích các rủi ro cụ thể của việc vay tiền để cờ bạc, giải thích cơ chế hình thành vòng nợ và nêu rõ những hậu quả tài chính lâu dài nghiêm trọng. Chúng tôi sẽ tập trung vào những lý do mang tính cấu trúc khiến việc vay để cờ bạc gây hại đến vậy, giúp quý vị hiểu các dấu hiệu cảnh báo và tầm quan trọng của việc vay mượn có trách nhiệm. Với những ai đang tìm hiểu các lựa chọn tài chính ngắn hạn cho tình huống khẩn cấp hợp lệ, điều quan trọng là phải hiểu các quy định và rủi ro, và một số nền tảng hàng đầu cung cấp tài liệu giáo dục về việc vay đúng quy định.
Cấu trúc của một vòng nợ cờ bạc
| Giai đoạn | Hành động | Động lực tâm lý | Hậu quả tài chính |
|---|---|---|---|
| 1. Thua ban đầu và đi vay | Vay tiền hoặc ứng tiền mặt để bù những khoản thua đầu tiên hoặc để tiếp tục chơi. | Sự lạc quan hoặc tuyệt vọng; tin rằng một ván thắng lớn sắp đến ("đuổi theo khoản đã thua"). | Phát sinh nợ ngay, thường với lãi suất và phí cao. |
| 2. Khoản thua cộng dồn | Mất số tiền đã vay, làm tăng tổng số tiền nợ. | Áp lực và lo âu tăng lên; nhu cầu thắng trở nên cấp bách hơn để bù khoản nợ đang lớn dần. | Số dư nợ phình lên nhanh chóng, vượt quá số tiền vay ban đầu. |
| 3. Vay lặp lại | Tìm thêm khoản vay từ các nguồn khác nhau để trả khoản vay đầu tiên hoặc để tiếp tục cờ bạc. | Cảm giác bị mắc kẹt; cờ bạc có vẻ là lối thoát duy nhất khỏi khoản nợ do chính nó tạo ra. | Nhiều hạn mức tín dụng lãi suất cao được mở ra, tạo nên tình hình tài chính phức tạp và không thể quản lý nổi. |
| 4. Không trả được nợ và hậu quả | Không thể thanh toán các khoản vay đã chồng chất. | Cảm giác vô vọng, xấu hổ và tuyệt vọng. | Điểm tín dụng bị hủy hoại nặng, bị thu hồi nợ, có thể bị kiện và gây hại tài chính lâu dài. |
So sánh các sản phẩm tài chính: vì sao việc dùng để cờ bạc bị hạn chế
| Sản phẩm tài chính | Cách dùng thông thường | Chính sách về việc dùng để cờ bạc | Mức độ rủi ro liên quan |
|---|---|---|---|
| Vay cá nhân (ngân hàng/hợp tác xã tín dụng) | Gộp nợ, sửa nhà, các khoản mua lớn đã dự tính. | Hầu như luôn bị cấm trong hợp đồng vay. Vi phạm có thể bị coi là không trả được nợ. | Rủi ro thấp hơn cho bên cho vay nhờ thẩm định; tiền được dùng cho những mục đích dự đoán được, có giá trị. |
| Vay ứng lương (payday) / ứng tiền mặt | Chi phí khẩn cấp, ngắn hạn như sửa xe hoặc hóa đơn y tế. | Thường bị cấm hoặc bị khuyến cáo mạnh. Các công ty cho vay xem đó là rủi ro không thể chấp nhận. | Rủi ro cao cho người vay vì APR rất cao; được thiết kế cho nhu cầu cấp bách, không phải để đầu cơ. |
| Ứng tiền mặt từ thẻ tín dụng | Rút tiền mặt từ hạn mức tín dụng cho tình huống khẩn cấp khi không còn lựa chọn khác. | Về mặt kỹ thuật là có thể, nhưng đi kèm phí cao và lãi tính ngay lập tức. | Chi phí cực kỳ cao; được xem là một trong những cách vay đắt nhất, làm tăng thêm rủi ro của việc vay để cờ bạc. |
| Vay từ công ty cho vay không được quản lý | Vay như phương án cuối cùng khi đã hết cách khác. | Có thể không có hạn chế rõ ràng, nhưng điều khoản thường mang tính bóc lột. | Rủi ro cao nhất có thể; có thể liên quan đến lãi suất bất hợp pháp và biện pháp đòi nợ hung hăng. |
Danh sách kiểm tra trước khi nộp đơn
- Giấu sao kê ngân hàng hoặc khoản nợ với gia đình và bạn bè.
- Vay từ nhiều nguồn (thẻ tín dụng, khoản vay, người thân) để có tiền cờ bạc.
- Cảm thấy nhu cầu cấp bách phải "gỡ lại" khoản thua bằng cách vay thêm tiền.
- Bán đồ đạc cá nhân để trả nợ hoặc để có thêm tiền cờ bạc.
- Bị căng thẳng hoặc lo âu đáng kể có liên quan trực tiếp đến nợ cờ bạc.
Danh sách kiểm tra sau khi nhận tiền
- Thừa nhận vấn đề và ngừng ngay mọi hoạt động cờ bạc.
- Tính toàn bộ số nợ do cờ bạc bằng cách thu thập tất cả các sao kê.
- Lập ngân sách chặt chẽ, thực tế, ưu tiên các nhu cầu thiết yếu và việc trả nợ.
- Liên hệ các dịch vụ tư vấn tín dụng phi lợi nhuận để được hướng dẫn chuyên môn và có kế hoạch trả nợ có cấu trúc.
- Tìm sự hỗ trợ từ các nhóm như Gamblers Anonymous để giải quyết những vấn đề hành vi gốc rễ.
Mục lục
Phần 1: Tìm hiểu các rủi ro cốt lõi
- Khoản vay để cờ bạc khác gì so với các loại nợ khác?
- Vì sao các công ty cho vay cấm cụ thể việc dùng tiền vay để cờ bạc?
- Hậu quả tài chính tức thì của việc mất tiền vay là gì?
Phần 2: Cơ chế của vòng nợ
- Vay để bù khoản thua tạo ra vòng nợ như thế nào?
- Lãi suất và phí cao đóng vai trò gì trong nợ cờ bạc?
- Thắng nhờ tiền vay có giải quyết được vấn đề hay làm nó tệ hơn?
Phần 3: Tác động lâu dài và phục hồi
- Nợ do cờ bạc ảnh hưởng thế nào đến điểm tín dụng và việc vay trong tương lai?
- Vòng nợ cờ bạc có những tác động phi tài chính nào?
- Bước đầu tiên nên làm nếu quý vị đang trong vòng nợ cờ bạc là gì?
- Có lựa chọn an toàn nào để xử lý tình huống khẩn cấp về tài chính mà không phải cờ bạc không?
Câu hỏi thường gặp
Phần 1: Tìm hiểu các rủi ro cốt lõi
Câu hỏi 1: Khoản vay để cờ bạc khác gì so với các loại nợ khác?
Khoản vay để cờ bạc về cơ bản khác với các khoản nợ khác vì nó tài trợ cho một hoạt động rủi ro cao mà không có tài sản hữu hình hay lợi nhuận bảo đảm. Khác với khoản vay mua nhà hay vay mua xe, nơi khoản nợ được bảo đảm bằng một tài sản có giá trị, khoản vay để cờ bạc tài trợ cho một khoản chi có khả năng cao là mất trắng. Số tiền vay bị tiêu hết trong việc đánh bạc, chỉ còn lại nghĩa vụ phải trả nợ. Việc không có tài sản nào đứng sau khiến khoản nợ vốn đã rủi ro hơn cho cả người vay lẫn công ty cho vay. Thiệt hại tài chính do vay để cờ bạc gây ra càng lớn vì không có giá trị còn lại nào để dựa vào nếu canh bạc thất bại, mà đó là kết quả phổ biến nhất. Cấu trúc này là một lý do chính khiến nó thường dẫn đến vòng nợ nhanh và nghiêm trọng.
Câu hỏi 2: Vì sao các công ty cho vay cấm cụ thể việc dùng tiền vay để cờ bạc?
Các công ty cho vay cấm dùng tiền vay để cờ bạc chủ yếu để giảm rủi ro và khuyến khích vay mượn có trách nhiệm. Cờ bạc là hoạt động đầu cơ, không phải đầu tư, và kết quả của nó bất định. Từ góc nhìn của bên cho vay, cho vay tiền để cờ bạc cũng như tài trợ cho một dự án rất dễ thất bại, làm tăng mạnh nguy cơ không trả được nợ. Cấm cách dùng này bảo vệ tài sản của bên cho vay và giữ cho danh mục cho vay của họ ổn định. Ngoài ra, nó còn là một hình thức bảo vệ người tiêu dùng. Bằng cách đưa điều khoản này vào các điều kiện của mình, các công ty cho vay ngăn người vay đưa ra những quyết định tài chính tự hủy hoại. Hướng dẫn vay mượn có trách nhiệm này giúp ngăn mọi người rơi vào vòng nợ mà họ không thể thoát ra, điều cuối cùng có lợi cho toàn bộ hệ thống tài chính. Nhiều giải pháp chuyên nghiệp xây dựng toàn bộ mô hình kinh doanh của mình xoay quanh việc cho vay có trách nhiệm cho các nhu cầu thiết yếu, dự đoán được.
Câu hỏi 3: Hậu quả tài chính tức thì của việc mất tiền vay là gì?
Hậu quả tức thì nhất của việc thua tiền vay vào cờ bạc là quý vị lập tức rơi vào tình trạng "âm vốn" (underwater) về tài chính. Quý vị nợ toàn bộ tiền gốc cộng các khoản phí trả trước và tiền lãi đang cộng dồn, nhưng không có tài sản nào để đổi lại. Điều này tạo áp lực dòng tiền ngay lập tức, vì giờ đây quý vị phải tìm tiền từ thu nhập hoặc tiền tiết kiệm để trả khoản vay cho một khoản chi không mang lại giá trị gì. Nếu khoản vay là sản phẩm lãi suất cao như ứng tiền mặt, khoản nợ có thể tăng nhanh ngay từ ngày đầu. Điều này có thể kéo theo hàng loạt sự việc tiêu cực khác, chẳng hạn trễ thanh toán các hóa đơn thiết yếu khác như tiền thuê nhà hay tiện ích khi quý vị chuyển tiền sang trả khoản nợ mới không sinh lợi. Đây là bước đầu tiên của vòng nợ mà các khoản vay để cờ bạc nổi tiếng gây ra.
Phần 2: Cơ chế của vòng nợ
Câu hỏi 4: Vay để bù khoản thua tạo ra vòng nợ như thế nào?
Vay để bù khoản thua cờ bạc, gọi là "đuổi theo khoản đã thua", chính là động cơ của vòng nợ. Nó dựa trên lập luận sai lầm rằng một ván thắng trong tương lai sẽ giải quyết vấn đề nợ hiện tại. Khi người vay lấy khoản vay thứ hai để trả khoản đầu tiên hoặc để gỡ lại số tiền đã mất, họ đang tăng cược gấp đôi cho một chiến lược rủi ro cao. Nếu lại thua, mà theo thống kê rất có khả năng, họ giờ nợ hai khoản thay vì một. Điều này làm tăng mạnh tổng số tiền phải trả hằng tháng và gánh nặng lãi tổng thể. Áp lực tâm lý tăng lên, khiến họ cảm thấy lối thoát duy nhất là một ván thắng còn lớn hơn, và có thể dẫn đến việc tìm khoản vay thứ ba. Mỗi lớp nợ mới khiến tình hình tài chính thêm bấp bênh, đào cái hố sâu hơn mà về mặt toán học là không thể thoát ra chỉ bằng cờ bạc.
Câu hỏi 5: Lãi suất và phí cao đóng vai trò gì trong nợ cờ bạc?
Lãi suất và phí cao đóng vai trò chất xúc tác trong vòng nợ cờ bạc, như đổ thêm dầu vào lửa tài chính. Các khoản vay dành cho người đang gặp khó khăn tài chính hoặc cho mục đích rủi ro cao thường có lãi suất theo năm (APR) và phí khởi tạo cắt cổ. Khi quý vị vay để cờ bạc, loại tín dụng chi phí cao này khiến số tiền quý vị nợ tăng lên độc lập với hoạt động cờ bạc của quý vị. Ngay cả khi quý vị ngừng cờ bạc, tiền lãi vẫn tiếp tục cộng dồn, khiến khoản nợ lớn lên đáng kể chỉ trong thời gian ngắn. Điều này bảo đảm rằng ngay cả một ván thắng nhỏ cũng không đủ để trả tiền gốc cộng khoản lãi tích lũy nhanh. Những chi phí này thu hẹp dòng tiền khả dụng của quý vị, làm khó việc chi trả các chi phí sinh hoạt cơ bản và tăng áp lực phải cờ bạc nhiều hơn trong nỗ lực tuyệt vọng chạy đua với phép toán. Hiểu những chi phí này là lý do việc dùng phần mềm chuyên biệt để so sánh các lựa chọn vay hợp lệ cho tình huống khẩn cấp lại quan trọng đến vậy.
Câu hỏi 6: Thắng nhờ tiền vay có giải quyết được vấn đề hay làm nó tệ hơn?
Thắng bằng tiền vay hiếm khi giải quyết được vấn đề gốc rễ và về lâu dài thường làm nó tệ hơn. Một ván thắng có thể mang lại sự nhẹ nhõm tạm thời nhờ trả được khoản vay ban đầu, nhưng nó củng cố một hành vi nguy hiểm: dùng nợ làm công cụ để cờ bạc. Thành công này tạo ra sự tự tin giả tạo, khiến người vay dễ vay thêm một khoản khác, có thể còn lớn hơn, trong tương lai. Nó khẳng định chiến lược rủi ro cao là đuổi theo khoản thua. Vì kết quả cờ bạc do may rủi và lợi thế của nhà cái chi phối, chiến lược này không bền vững. Việc thua cuối cùng là điều chắc chắn theo thống kê. Một ván thắng có thể tạo tiền lệ cho một khoản thua thảm họa sau này, tạo ra một vòng nợ lớn hơn nhiều so với vòng nợ mà ván thắng đã tạm thời giải quyết.
Phần 3: Tác động lâu dài và phục hồi
Câu hỏi 7: Nợ do cờ bạc ảnh hưởng thế nào đến điểm tín dụng và việc vay trong tương lai?
Nợ do cờ bạc có thể tàn phá điểm tín dụng của quý vị và hạn chế nghiêm trọng khả năng tiếp cận tín dụng sau này. Vòng nợ thường dẫn đến việc bỏ lỡ kỳ thanh toán, mức sử dụng tín dụng cao và không trả được nợ, tất cả đều là yếu tố tiêu cực lớn đối với các mô hình chấm điểm tín dụng. Điểm tín dụng thấp có thể nằm trong hồ sơ của quý vị đến bảy năm, khiến việc đủ điều kiện vay các khoản lớn như vay mua nhà hay vay mua xe cực kỳ khó khăn và tốn kém. Ngay cả khi được duyệt, quý vị sẽ phải chịu lãi suất cao hơn nhiều, tốn thêm hàng nghìn đô la trong suốt thời gian vay. Tác động tài chính này của nợ cờ bạc tạo ra rào cản lâu dài để đạt được các mốc tài chính, khiến cuộc sống của quý vị coi như bị đình lại. Xây dựng lại tín dụng sau thiệt hại như vậy là quá trình chậm và gian nan, đòi hỏi nhiều năm hành vi tài chính hoàn hảo.
Câu hỏi 8: Vòng nợ cờ bạc có những tác động phi tài chính nào?
Tác động phi tài chính của vòng nợ cờ bạc thường tàn phá chẳng kém tác động tài chính. Căng thẳng và lo âu lớn do món nợ quá sức có thể dẫn đến các vấn đề sức khỏe tâm thần nghiêm trọng, gồm trầm cảm và mất ngủ. Sự giấu giếm và xấu hổ về khoản nợ có thể gây căng thẳng sâu sắc trong các mối quan hệ cá nhân, dẫn đến xung đột với vợ chồng, gia đình và bạn bè, và thường kết thúc bằng ly hôn hoặc xa cách. Áp lực liên tục cũng có thể ảnh hưởng đến hiệu quả công việc, dẫn đến giảm năng suất hoặc thậm chí mất việc. Việc mất dần hệ thống hỗ trợ và đời sống nghề nghiệp này khiến người đó bị cô lập, làm việc tìm sự giúp đỡ và phá vỡ vòng nợ càng khó hơn. Cái giá về tinh thần là một phần đáng kể, dù thường bị che giấu, trong hậu quả của việc vay tiền để cờ bạc.
Câu hỏi 9: Bước đầu tiên nên làm nếu quý vị đang trong vòng nợ cờ bạc là gì?
Bước đầu tiên tuyệt đối để phá vỡ vòng nợ cờ bạc là ngừng cờ bạc và ngừng vay ngay lập tức. Không thể giải quyết vấn đề nợ bằng chính hành vi đã tạo ra nó. Điều này đòi hỏi phải thừa nhận toàn bộ mức độ của vấn đề và cam kết vững chắc để thay đổi. Hành động then chốt tiếp theo là tìm sự giúp đỡ. Sự giúp đỡ có thể đến từ nhiều nguồn, như nói chuyện với một người thân đáng tin cậy, liên hệ cơ quan tư vấn tín dụng phi lợi nhuận hoặc tham gia nhóm hỗ trợ như Gamblers Anonymous. Các chuyên viên tư vấn tín dụng chuyên nghiệp có thể giúp quý vị lập ngân sách thực tế, thương lượng với chủ nợ và xây dựng kế hoạch quản lý nợ có cấu trúc. Thực hiện bước đầu tiên này là phần khó nhất nhưng quan trọng nhất để bắt đầu hành trình phục hồi tài chính. Với những ai cần hiểu các lựa chọn của mình, một số nguồn đáng tin cậy có thể cung cấp kiến thức nền tảng về tài chính có trách nhiệm.
Câu hỏi 10: Có lựa chọn an toàn nào để xử lý tình huống khẩn cấp về tài chính mà không phải cờ bạc không?
Có, có một số lựa chọn an toàn và có trách nhiệm để xử lý tình huống khẩn cấp về tài chính mà không gặp những rủi ro cao của cờ bạc. Chiến lược lâu dài tốt nhất là xây dựng quỹ khẩn cấp tương đương chi phí sinh hoạt từ ba đến sáu tháng. Với các nhu cầu trước mắt hơn, các lựa chọn gồm thương lượng kế hoạch thanh toán trực tiếp với chủ nợ hoặc nhà cung cấp dịch vụ, vì nhiều nơi sẵn sàng làm việc với quý vị nếu quý vị chủ động liên lạc. Tìm sự trợ giúp từ các tổ chức từ thiện địa phương hoặc chương trình cộng đồng cũng có thể giúp giải tỏa các nhu cầu thiết yếu. Nếu không thể tránh việc vay, khoản vay từ hợp tác xã tín dụng (credit union), thẻ tín dụng có thế chấp (secured credit card) hoặc khoản vay trong gia đình với thỏa thuận trả nợ rõ ràng là những lựa chọn tốt hơn nhiều so với các khoản vay rủi ro cao. Để hiểu bức tranh về tín dụng ngắn hạn, việc tìm hiểu các hệ thống đã được kiểm chứng có thể giúp làm rõ cách việc cho vay đúng quy định vận hành trong các tình huống khẩn cấp thật sự, vốn khác hẳn việc vay để đầu cơ.
Đọc tiếp
Vay tiền để cờ bạc và ứng tiền mặt: cần biết gì trước khi vay
Khác biệt giữa vay tiền để cờ bạc và ứng tiền mặt: mục đích, rủi ro, chi phí và quy định của bên cho vay trước khi quý vị vay tiền.
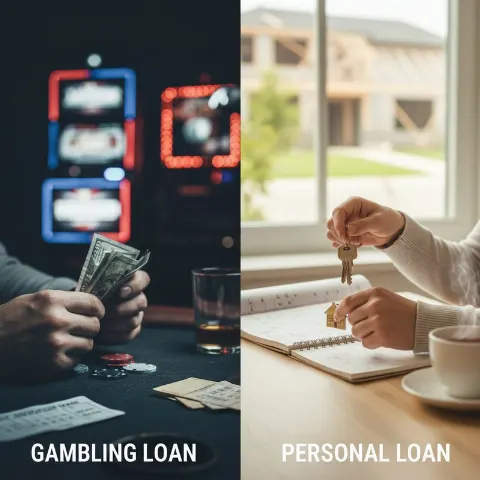
Vay tiền để cờ bạc và vay cá nhân: những khác biệt chính
Những khác biệt chính giữa vay tiền để cờ bạc và vay cá nhân: hạn chế của công ty cho vay, rủi ro và các lựa chọn vay đúng quy định.
Vay tiền để chơi cờ bạc: những gì bên cho vay cho phép và không cho phép
Tìm hiểu bên cho vay cho phép và cấm gì khi dùng tiền vay để cờ bạc: điều khoản sử dụng tiền vay, các hạn chế và rủi ro khi vi phạm.