Vay mua nhẫn cưới: các lựa chọn tài chính cho nhẫn đính hôn và nhẫn cưới
Understand how to finance this important purchase without starting your new life in significant debt. Explore loans, credit cards, and other smart payment strategies.
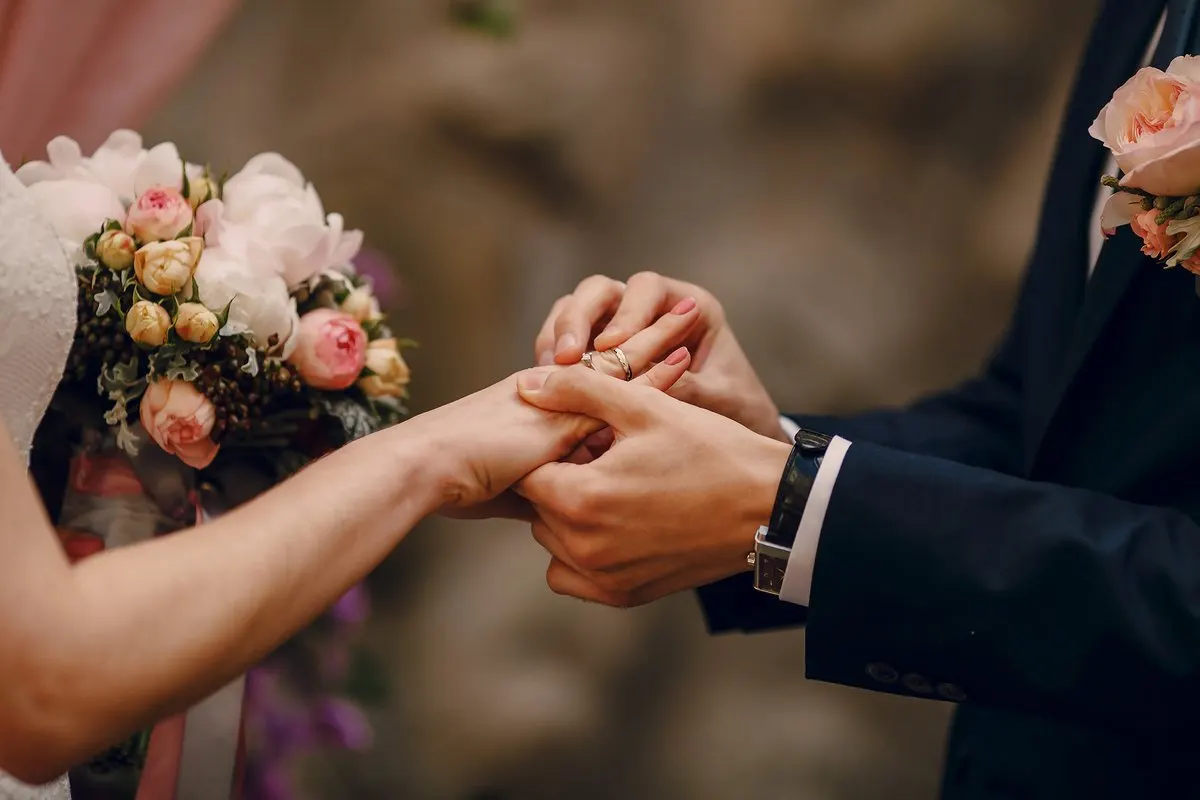
Tóm tắt nhanh / Những điểm chính
- Khoản vay mua nhẫn cưới thường là khoản vay cá nhân không có tài sản bảo đảm, dùng để trả chi phí nhẫn đính hôn hoặc nhẫn cưới, với lãi suất cố định và tiền trả hằng tháng có thể dự đoán được.
- Các lựa chọn tài chính rất đa dạng, từ vay cá nhân với lãi suất cạnh tranh đến trả góp tại tiệm có thời gian khuyến mãi APR 0% và các loại thẻ tín dụng chuyên biệt. Mỗi loại có ưu và nhược điểm riêng về lãi suất và thời hạn trả nợ.
- Điểm tín dụng của quý vị là yếu tố quan trọng nhất quyết định quý vị có đủ điều kiện hay không và mức lãi suất quý vị nhận được. Điểm cao hơn thường mở ra lãi suất thấp hơn, giúp quý vị tiết kiệm một khoản tiền đáng kể trong suốt thời hạn vay.
- Luôn so sánh tổng chi phí vay, không chỉ số tiền trả hằng tháng. Khoản trả thấp hơn trong thời hạn dài hơn có thể tốn thêm hàng ngàn đô la tiền lãi so với khoản vay ngắn hạn hơn có mức trả cao hơn một chút.
- Trước khi vay, hãy lập ngân sách thực tế dựa trên số tiền quý vị có thể trả một cách thoải mái, chứ không dựa vào những quy tắc đã lỗi thời như “lương ba tháng”. Mục tiêu là đón mừng cam kết của hai người mà không tạo ra áp lực tài chính lâu dài.
Giới thiệu
Nhẫn đính hôn là một trong những món đồ mang nhiều ý nghĩa tình cảm nhất mà quý vị từng mua. Đó là biểu tượng của cam kết, tình yêu và tương lai hai người dự định cùng xây dựng. Nhưng với giá trung bình toàn quốc của nhẫn đính hôn vào khoảng $5,500, đây cũng là một quyết định tài chính lớn. Áp lực tìm chiếc nhẫn hoàn hảo đôi khi va chạm với thực tế ngân sách, khiến nhiều người cân nhắc vay mua nhẫn cưới. Đây không phải là quyết định nên xem nhẹ. Dù vay có thể giúp chiếc nhẫn mơ ước trong tầm tay, điều cốt yếu là phải tiếp cận với cái đầu tỉnh táo và một kế hoạch tài chính vững chắc. Bắt đầu hôn nhân với món nợ không kham nổi là gánh nặng không cặp đôi nào muốn. Thật vậy, một cuộc khảo sát gần đây cho thấy 67% cặp vợ chồng mới cưới đã vay nợ để trả cho đám cưới, một con số cho thấy tầm quan trọng của việc đưa ra những lựa chọn vay khôn ngoan ngay từ đầu. Hướng dẫn này giải thích mọi điều quý vị cần biết về việc vay mua nhẫn cưới. Chúng tôi sẽ phân tích cách các khoản vay này hoạt động, so sánh với những lựa chọn tài chính khác cho nhẫn đính hôn và giúp quý vị quyết định liệu vay có phải là hướng đi phù hợp hay không. Hiểu bức tranh chung về vay cá nhân và các lựa chọn tiền mặt ngắn hạn là bước đầu tiên, và việc dùng các nguồn đáng tin cậy để tìm hiểu những gì đang có thể mang lại sự rõ ràng mà không bị áp lực. Mục tiêu là đưa ra quyết định sáng suốt, vừa tôn trọng mối quan hệ của hai người vừa bảo vệ tương lai tài chính của quý vị.
So sánh các cách tài trợ nhẫn cưới: lựa chọn nào tốt nhất?
| Lựa chọn tài chính | Mức APR thường gặp | Phù hợp nhất với | Điểm cần lưu ý |
|---|---|---|---|
| Vay cá nhân | 8% – 36% | Người vay có tín dụng tốt muốn khoản trả và lãi suất cố định. | Lãi suất phụ thuộc rất nhiều vào điểm tín dụng của quý vị. |
| Trả góp tại tiệm | 0% lúc đầu, sau đó 25% trở lên | Sự tiện lợi và tận dụng các ưu đãi APR 0% ngắn hạn. | Áp dụng lãi suất cao nếu chưa trả hết trong thời gian khuyến mãi. |
| Thẻ tín dụng APR 0% | 0% trong 15-21 tháng | Người vay có kỷ luật, có thể trả hết toàn bộ số dư trước khi hết thời gian ưu đãi ban đầu. | APR thông thường sau thời gian khuyến mãi có thể rất cao. |
| Mua trước, trả sau (Buy Now, Pay Later) | Thay đổi (0% – 30%) | Các khoản mua nhỏ hơn hoặc người thích chia thanh toán thành vài đợt. | Thời hạn có thể ngắn, và không phải tiệm kim hoàn nào cũng cung cấp lựa chọn này cho nhẫn giá trị cao. |
Ví dụ: tổng chi phí của khoản vay $6,000 mua nhẫn
| Thời hạn vay | APR | Tiền trả hằng tháng | Tổng tiền lãi đã trả | Tổng chi phí |
|---|---|---|---|---|
| 3 năm (36 tháng) | 12% | $199 | $1,164 | $7,164 |
| 5 năm (60 tháng) | 12% | $133 | $1,980 | $7,980 |
| 3 năm (36 tháng) | 20% | $223 | $2,028 | $8,028 |
| 5 năm (60 tháng) | 20% | $159 | $3,540 | $9,540 |
Danh sách kiểm tra khi chuẩn bị đơn vay
- Đặt ngân sách thực tế cho chiếc nhẫn: xác định tổng giá quý vị có thể chi trả mà không ảnh hưởng đến các mục tiêu tài chính khác, như dành dụm mua nhà hoặc trả bớt các khoản nợ khác.
- Kiểm tra điểm tín dụng: biết rõ tình trạng tín dụng của mình trước khi nộp đơn, vì đó sẽ là yếu tố chính ảnh hưởng đến lãi suất và việc duyệt khoản vay.
- Tìm hiểu nhiều công ty cho vay: so sánh các đề nghị vay cá nhân từ ngân hàng, hợp tác xã tín dụng và công ty cho vay trực tuyến để tìm lãi suất và điều khoản cạnh tranh nhất.
- Đọc kỹ phần chữ nhỏ: xem kỹ hợp đồng vay để biết có phí khởi tạo khoản vay, phí phạt trả nợ trước hạn hay các chi phí ẩn khác không trước khi ký.
Danh sách kiểm tra sau khi được duyệt
- Cài đặt thanh toán tự động: tránh phí trả trễ và tổn hại có thể có đối với điểm tín dụng bằng cách tự động hóa khoản trả hằng tháng từ tài khoản checking của quý vị.
- Cân nhắc trả thêm: nếu ngân sách cho phép, hãy trả thêm vào tiền gốc để tất toán khoản vay sớm hơn và tiết kiệm tổng tiền lãi.
- Tránh nợ mới: không vay thêm các khoản lớn khác hoặc nợ thẻ tín dụng trong lúc đang trả khoản vay mua nhẫn, để tài chính của quý vị luôn trong tầm kiểm soát.
- Theo dõi sức khỏe tài chính: để mắt đến điểm tín dụng và ngân sách để bảo đảm quý vị đi đúng kế hoạch trả nợ và các mục tiêu tài chính chung.
Mục lục
Phần 1: Hiểu về vay mua nhẫn cưới
- Vay mua nhẫn cưới thực chất là gì?
- Vay mua nhẫn cưới hoạt động thế nào?
- Cần điểm tín dụng bao nhiêu để vay mua nhẫn đính hôn?
Phần 2: So sánh các lựa chọn tài chính của quý vị
- Những lựa chọn thay thế chính cho vay cá nhân khi mua nhẫn cưới là gì?
- Dùng khoản vay để mua nhẫn cưới có những ưu điểm gì?
- Vay để mua nhẫn đính hôn có những nhược điểm gì?
Phần 3: Đưa ra quyết định tài chính sáng suốt
- Làm sao tìm được lãi suất vay mua nhẫn cưới tốt nhất?
- Tôi có thể vay mua nhẫn cưới khi tín dụng xấu không?
- Có nên vay để mua nhẫn đính hôn không?
Những câu hỏi thường gặp
Phần 1: Hiểu về vay mua nhẫn cưới
Câu hỏi 1: Vay mua nhẫn cưới thực chất là gì?
Khoản vay mua nhẫn cưới đơn giản là khoản vay cá nhân không có tài sản bảo đảm, dùng riêng để mua nhẫn đính hôn hoặc nhẫn cưới. Khác với khoản vay mua nhà hay vay mua xe, khoản vay này “không có tài sản bảo đảm”, nghĩa là quý vị không phải đem tài sản như nhà hay xe ra thế chấp. Công ty cho vay duyệt khoản vay dựa trên uy tín tín dụng của quý vị, gồm điểm tín dụng, thu nhập và tỷ lệ nợ trên thu nhập. Quý vị nhận số tiền một lần, rồi dùng để mua nhẫn ở bất kỳ tiệm kim hoàn nào quý vị chọn. Việc trả nợ được thực hiện bằng các kỳ trả hằng tháng cố định trong một thời gian định sẵn, thường từ hai đến bảy năm, với lãi suất cố định. Nhờ vậy việc lập ngân sách dễ dự đoán, vì số tiền phải trả không bao giờ thay đổi.
Câu hỏi 2: Vay mua nhẫn cưới hoạt động thế nào?
Quy trình vay mua nhẫn cưới khá đơn giản và thường gồm vài bước chính. Trước tiên, quý vị xác định ngân sách cho chiếc nhẫn và số tiền cần vay. Kế đến, quý vị kiểm tra điểm tín dụng để biết mình có thể đủ điều kiện nhận mức lãi suất nào. Sau đó, quý vị tìm hiểu và so sánh các đề nghị từ nhiều công ty cho vay khác nhau, như công ty cho vay trực tuyến, ngân hàng và hợp tác xã tín dụng. Quý vị nộp đơn, trong đó phải cung cấp thông tin cá nhân và tài chính. Nếu được duyệt, công ty cho vay sẽ đưa ra các điều khoản vay, gồm APR và thời hạn trả nợ. Khi quý vị chấp nhận, tiền được gửi thẳng vào tài khoản ngân hàng của quý vị, thường trong vòng vài ngày làm việc, và quý vị có thể bắt đầu trả nợ bằng các kỳ trả hằng tháng cố định. Nhiều nền tảng hàng đầu có thể giúp quý vị so sánh các đề nghị này một cách hiệu quả.
Câu hỏi 3: Cần điểm tín dụng bao nhiêu để vay mua nhẫn đính hôn?
Dù không có mức tối thiểu chung, quý vị thường cần điểm tín dụng ít nhất 600 để đủ điều kiện vay cá nhân với hầu hết các công ty cho vay. Tuy nhiên, để có được khoản vay mua nhẫn đính hôn với lãi suất thấp nhất, nên có điểm tín dụng từ tốt đến xuất sắc (690 trở lên). Người vay có điểm trên 720 thường nhận được lãi suất cạnh tranh nhất, có thể thấp tới 8-12% APR. Nếu điểm của quý vị ở mức “trung bình” (khoảng 630-689), quý vị vẫn có thể được duyệt, nhưng hãy chuẩn bị cho lãi suất cao hơn, có thể gần 18% hoặc hơn. Với những người có điểm thấp hơn, các lựa chọn bị hạn chế hơn và có thể tốn kém hơn nhiều. Tìm hiểu các lựa chọn qua phần mềm chuyên dụng có thể giúp quý vị biết mình có thể đủ điều kiện vay gì mà không ảnh hưởng đến điểm số.
Phần 2: So sánh các lựa chọn tài chính của quý vị
Câu hỏi 4: Những lựa chọn thay thế chính cho vay cá nhân khi mua nhẫn cưới là gì?
Có một số lựa chọn thay thế vững chắc cho khoản vay mua nhẫn cưới đáng cân nhắc trước khi quyết định vay cá nhân. Một lựa chọn phổ biến là thẻ tín dụng APR 0%, cho phép quý vị mua hàng không tính lãi nếu trả hết số dư trong thời gian khuyến mãi (thường là 15-21 tháng). Một lựa chọn khác là hình thức trả góp do tiệm kim hoàn cung cấp trực tiếp; những chương trình này thường có ưu đãi lãi suất 0% hấp dẫn nhưng có thể có lãi suất rất cao nếu không trả hết số dư đúng hạn. Các dịch vụ Mua trước, trả sau (BNPL) như Affirm hay Klarna cũng có ở nhiều cửa hàng, chia chi phí thành vài khoản trả nhỏ hơn. Với những người có tín dụng chưa hoàn hảo, các chương trình giữ hàng trả dần (layaway) cho phép trả tiền dần theo thời gian, không tính lãi, trước khi mang nhẫn về nhà. Cuối cùng, các khoản ứng tiền mặt ngắn hạn từ các giải pháp chuyên biệt có thể là một lựa chọn cho nhu cầu trước mắt, dù phù hợp nhất với số tiền nhỏ hơn và thời hạn trả ngắn hơn.
Câu hỏi 5: Dùng khoản vay để mua nhẫn cưới có những ưu điểm gì?
Ưu điểm chính của việc dùng vay cá nhân để mua nhẫn cưới là sự dễ dự đoán về tài chính. Với lãi suất cố định và thời hạn trả nợ định sẵn, quý vị có khoản trả hằng tháng đều đặn, không thay đổi, nên rất dễ lập ngân sách. Cấu trúc này giúp quý vị biết trước tổng chi phí vay. Vay cá nhân cũng linh hoạt: quý vị nhận tiền mặt và có thể mua nhẫn từ bất kỳ nơi bán nào, dù là cửa hàng trực tuyến, thợ thủ công địa phương hay chuỗi cửa hàng lớn. Nhờ đó quý vị có thể tìm giá trị tốt nhất mà không bị ràng buộc vào chương trình tài chính của một cửa hàng cụ thể. Cuối cùng, với những người có tín dụng xuất sắc, vay cá nhân có thể có lãi suất thấp hơn thẻ tín dụng thông thường, có thể giúp quý vị tiết kiệm hàng trăm hoặc hàng ngàn đô la tiền lãi theo thời gian.
Câu hỏi 6: Vay để mua nhẫn đính hôn có những nhược điểm gì?
Nhược điểm lớn nhất của mọi hình thức vay để mua nhẫn đính hôn là chi phí lãi. Trừ khi quý vị có được ưu đãi APR 0% và trả hết đúng hạn, quý vị luôn phải trả nhiều hơn giá niêm yết của chiếc nhẫn. Tiền lãi có thể cộng thêm một khoản đáng kể vào tổng chi phí, nhất là khi thời hạn trả dài hoặc APR cao. Vay cũng tạo ra một nghĩa vụ nợ hằng tháng mới có thể làm căng ngân sách trong nhiều năm, có khả năng ảnh hưởng đến việc dành dụm cho các mục tiêu khác như đám cưới hay căn nhà. Cũng có gánh nặng về tinh thần: bắt đầu hôn nhân với món nợ có thể là nguồn căng thẳng đối với một số cặp đôi. Cuối cùng, nếu trễ khoản trả, điểm tín dụng của quý vị có thể bị ảnh hưởng xấu, khiến việc vay các loại tín dụng khác sau này khó hơn.
Phần 3: Đưa ra quyết định tài chính sáng suốt
Câu hỏi 7: Làm sao tìm được lãi suất vay mua nhẫn cưới tốt nhất?
Tìm được lãi suất vay mua nhẫn cưới tốt nhất đòi hỏi một chút tìm hiểu và chuẩn bị. Bước quan trọng nhất là nâng điểm tín dụng lên mức cao nhất có thể trước khi nộp đơn, vì điểm này ảnh hưởng trực tiếp đến lãi suất được đề nghị. Hãy trả bớt số dư thẻ tín dụng hiện có và bảo đảm có lịch sử trả đúng hạn. Khi sẵn sàng nộp đơn, đừng chọn ngay đề nghị đầu tiên. Hãy so sánh lãi suất từ nhiều nguồn, gồm các hợp tác xã tín dụng địa phương (thường có lãi suất thấp hơn), các ngân hàng toàn quốc và công ty cho vay trực tuyến. Nhiều công ty cho vay trực tuyến cho phép xét sơ bộ điều kiện (pre-qualify) bằng việc kiểm tra tín dụng nhẹ (soft credit check), không làm giảm điểm của quý vị và cho quý vị thấy mức lãi suất có thể có. Dùng các nền tảng toàn diện có thể giúp việc so sánh này thuận tiện hơn, cho quý vị thấy nhiều lựa chọn ở cùng một nơi. Cuối cùng, hãy cân nhắc thời hạn vay ngắn hơn; dù tiền trả hằng tháng cao hơn, tổng tiền lãi phải trả sẽ thấp hơn đáng kể.
Câu hỏi 8: Tôi có thể vay mua nhẫn cưới khi tín dụng xấu không?
Có, vẫn có thể vay mua nhẫn cưới khi tín dụng xấu, nhưng các lựa chọn sẽ hạn chế hơn và tốn kém hơn. Một số công ty cho vay trực tuyến chuyên cho những người có điểm tín dụng thấp vay, nhưng quý vị nên chuẩn bị cho lãi suất rất cao, thường vượt quá 30% APR. Điều này có thể khiến tổng chi phí chiếc nhẫn tăng lên rất nhiều. Các lựa chọn khác gồm vay cá nhân có tài sản bảo đảm, trong đó quý vị dùng tài sản để bảo đảm khoản vay, hoặc tìm người đồng ký tên (co-signer) có tín dụng tốt cùng nộp đơn. Một số tiệm kim hoàn cũng có thể có chương trình tài chính riêng cho người có tín dụng kém, dù cần xem kỹ các điều khoản. Tìm hiểu các hệ thống đã được kiểm chứng có thể giúp quý vị biết những lựa chọn tiền mặt hoặc tài chính ngắn hạn nào có thể có với tình trạng tín dụng của quý vị, nhưng dành dụm hoặc chọn chiếc nhẫn vừa túi tiền hơn thường là cách hợp lý nhất về mặt tài chính.
Câu hỏi 9: Có nên vay để mua nhẫn đính hôn không?
Quyết định có nên vay để mua nhẫn đính hôn hay không là quyết định tài chính rất cá nhân và không có một đáp án đúng duy nhất. Cách có trách nhiệm nhất là tránh nợ nếu có thể, bằng cách dành dụm và mua chiếc nhẫn mà quý vị có thể trả bằng tiền mặt. Như vậy quý vị bắt đầu cuộc đính hôn mà không có thêm gánh nặng tài chính mới. Tuy nhiên, nếu bắt buộc phải vay, chỉ nên cân nhắc khi quý vị có thu nhập ổn định và ngân sách rõ ràng để trả các kỳ hằng tháng một cách thoải mái, không phải hy sinh những khoản tiết kiệm thiết yếu hay mục tiêu tài chính khác. Quy tắc cũ “lương ba tháng” đã lỗi thời; hướng dẫn tốt hơn là chọn chiếc nhẫn phù hợp với những giá trị tài chính mà hai người cùng chia sẻ. Nếu việc vay sẽ gây căng thẳng hoặc làm chậm các kế hoạch khác trong đời, khôn ngoan hơn là chọn chiếc nhẫn giản dị hơn hoặc chờ đến khi dành dụm được nhiều hơn.
Đọc tiếp
Làm gì khi cần tiền tuần này mà không để tình hình tệ hơn
Cần tiền trong tuần này thì nên làm gì để tình hình không tệ hơn. So sánh các lựa chọn tiền mặt nhanh và xử lý chi phí gấp một cách an toàn.
Khi vay tiền để cờ bạc trở thành dấu hiệu cảnh báo tài chính
Khi nào vay tiền để cờ bạc là dấu hiệu cảnh báo tài chính. Cách nhận biết dấu hiệu nợ do cờ bạc có vấn đề, các rủi ro và nơi tìm sự giúp đỡ.
Vay du lịch: các lựa chọn để lo chi phí chuyến đi
Tìm hiểu khoản vay du lịch và các cách tài trợ chi phí chuyến đi khác. So sánh vay cá nhân, thẻ tín dụng và các lựa chọn thay thế để quyết định sáng suốt.