Lãi suất vay thương mại: hướng dẫn cho người vay năm 2026
Understand the key drivers behind commercial financing rates and learn how to secure the best terms for your business investment.
Tóm tắt nhanh / Những điểm chính
- Lãi suất vay thương mại không giống nhau cho mọi người; lãi suất được điều chỉnh theo đánh giá rủi ro của bên cho vay, gồm mức độ tín nhiệm của quý vị, loại bất động sản và điều kiện kinh tế chung.
- Lãi suất có thể cố định hoặc không cố định. Lãi suất cố định giúp khoản thanh toán ổn định, phù hợp để lập kế hoạch dài hạn, còn lãi suất không cố định thường bắt đầu thấp hơn nhưng có thể thay đổi theo các chỉ số thị trường như lãi suất Prime (Prime Rate).
- Lãi suất năm (APR) cho thấy bức tranh đầy đủ hơn về chi phí vay so với lãi suất đơn thuần, vì APR bao gồm phí của bên cho vay và các khoản phí khác liên quan đến khoản vay.
- Tình hình tài chính của doanh nghiệp là yếu tố quan trọng nhất mà quý vị có thể kiểm soát. Điểm tín dụng tốt, dòng tiền ổn định và kế hoạch kinh doanh vững chắc có thể giúp có điều kiện vay thuận lợi hơn và lãi suất thấp hơn, dù mỗi bên cho vay tự đặt ngưỡng của mình.
- Mỗi loại vay có cơ cấu lãi suất rất khác nhau. Chẳng hạn, các khoản vay SBA 7(a), vay ngân hàng thông thường và vay bất động sản thương mại (CRE) đều có tiêu chuẩn xét duyệt riêng và cơ cấu lãi suất riêng.
Giới thiệu
Tìm hiểu về lãi suất vay thương mại có thể giống như cố bắn trúng một mục tiêu đang di chuyển. Khác với các khoản vay tiêu dùng được chuẩn hóa, lãi suất tài trợ thương mại được cá nhân hóa rất sâu, phản ánh sự kết hợp phức tạp giữa hồ sơ riêng của doanh nghiệp quý vị và diễn biến hiện tại của thị trường. Lãi suất có thể dao động trong một khoảng rộng, tùy loại vay, bên cho vay và người vay. Cục Dự trữ Liên bang cho biết lãi suất cơ bản của ngân hàng (bank prime rate) là 7.00% vào ngày 13 tháng 10 năm 2026, và nhiều khoản vay kinh doanh có lãi suất không cố định được định giá bằng mức chênh lệch cộng thêm trên lãi suất đó. Hiểu các yếu tố ảnh hưởng đến lãi suất vay thương mại là bước đầu tiên để có được nguồn vốn thúc đẩy tăng trưởng thay vì cản trở. Hướng dẫn này giải thích điều gì quyết định các mức lãi suất này, từ xu hướng kinh tế vĩ mô cho đến những chi tiết nhỏ trong bảng cân đối kế toán của quý vị. Chúng tôi sẽ tìm hiểu những khác biệt cốt lõi giữa lãi suất và APR, phân tích ưu và nhược điểm của cơ cấu lãi suất cố định so với không cố định, và nêu các chỉ số chính mà bên cho vay xem xét kỹ. Mục tiêu là làm rõ quy trình này, cung cấp cho quý vị kiến thức để tự tin làm việc với bên cho vay và thương lượng từ vị thế vững vàng. Dù quý vị đang tài trợ cho bất động sản thương mại, mua thiết bị hay tìm vốn lưu động, mức lãi suất mà quý vị chốt sẽ có tác động lâu dài đến dòng tiền và lợi nhuận. Các khoản vay tiêu dùng nhỏ, ngắn hạn hoạt động khác; bài giải thích về APR của chúng tôi nói về các khoản vay đó, và danh bạ các nơi cho vay của chúng tôi liệt kê các bên cho vay có giấy phép theo từng tiểu bang tại /lenders/. Với việc vay kinh doanh dài hạn, tối ưu hóa lãi suất là điều quan trọng hơn cả. Hãy cùng xem xét các thành phần sẽ quyết định chi phí cho khoản vay kinh doanh tiếp theo của quý vị.
So sánh lãi suất vay kinh doanh theo loại bên cho vay
| Loại bên cho vay | Khoảng APR | Phù hợp nhất với | Điểm cần lưu ý |
|---|---|---|---|
| Ngân hàng truyền thống | Tùy bên cho vay và khoản vay | Doanh nghiệp lâu năm có tín dụng tốt và tài sản bảo đảm. | Quy trình nộp đơn lâu hơn, thẩm định nghiêm ngặt. |
| Bên cho vay SBA | Tùy bên cho vay và khoản vay | Doanh nghiệp mới thành lập, doanh nghiệp cần thời hạn dài hơn hoặc khoản trả trước thấp hơn. | Được chính phủ bảo lãnh, nhưng đòi hỏi nhiều hồ sơ giấy tờ. |
| Bên cho vay trực tuyến | Tùy bên cho vay và khoản vay | Doanh nghiệp cần nhận tiền nhanh hoặc có tín dụng yếu hơn. | Lãi suất cao hơn phản ánh rủi ro cao hơn và sự thuận tiện. |
| Hợp tác xã tín dụng (credit union) | Tùy bên cho vay và khoản vay | Thành viên của hợp tác xã tín dụng, doanh nghiệp trong cộng đồng địa phương. | Thường có lãi suất cạnh tranh và dịch vụ cá nhân hóa. |
Các yếu tố chính ảnh hưởng đến lãi suất vay thương mại của quý vị
| Yếu tố | Dấu hiệu lãi suất thấp | Dấu hiệu lãi suất cao | Vì sao quan trọng |
|---|---|---|---|
| Điểm tín dụng doanh nghiệp và cá nhân | Tùy bên cho vay | Tùy bên cho vay | Đo trực tiếp lịch sử đáng tin cậy về tài chính và rủi ro không trả được nợ của quý vị. |
| Tỷ lệ khoản vay trên giá trị tài sản (LTV) | Tùy bên cho vay | Tùy bên cho vay | LTV thấp hơn nghĩa là quý vị có nhiều vốn chủ sở hữu hơn, giúp giảm rủi ro cho bên cho vay nếu quý vị không trả được nợ. |
| Tỷ lệ khả năng trả nợ (DSCR) | Tùy bên cho vay | Tùy bên cho vay | Cho bên cho vay thấy doanh nghiệp của quý vị tạo ra đủ dòng tiền để trả các khoản nợ. |
| Thời gian hoạt động kinh doanh | Tùy bên cho vay | Tùy bên cho vay | Lịch sử hoạt động càng lâu càng cho thấy sự ổn định và một mô hình kinh doanh đã được kiểm chứng. |
Danh sách kiểm tra trước khi nộp đơn
- Tập hợp hồ sơ tài chính: Chuẩn bị ít nhất ba năm tờ khai thuế của doanh nghiệp và cá nhân, báo cáo lãi lỗ và bảng cân đối kế toán.
- Lập kế hoạch kinh doanh đầy đủ: Nêu rõ mục đích của công ty, phân tích thị trường, đội ngũ quản lý và cách tiền vay sẽ được dùng để tạo ra doanh thu.
- Kiểm tra và cải thiện điểm tín dụng: Xem lại báo cáo tín dụng để tìm lỗi và thực hiện các bước nâng điểm, chẳng hạn trả bớt nợ hiện có.
- Chuẩn bị danh sách tài sản bảo đảm: Xác định và định giá các tài sản (bất động sản, thiết bị, hàng tồn kho) mà quý vị có thể dùng để bảo đảm khoản vay.
Danh sách kiểm tra sau khi nhận tiền vay
- Xem lại các điều khoản ràng buộc của khoản vay (covenant): Hiểu mọi yêu cầu liên tục mà bên cho vay đặt ra, chẳng hạn duy trì một mức DSCR nhất định hoặc nộp báo cáo tài chính định kỳ.
- Lập lịch trả nợ: Cài đặt thanh toán tự động để không bao giờ trễ hạn, vì trễ hạn có thể ảnh hưởng xấu đến tín dụng của quý vị.
- Theo dõi hoạt động kinh doanh: Liên tục theo dõi doanh thu và chi phí để bảo đảm quý vị vẫn đi đúng hướng và trả nợ thoải mái.
- Giữ liên lạc cởi mở với bên cho vay: Nếu dự đoán sẽ gặp khó khăn tài chính, hãy chủ động liên hệ bên cho vay để bàn các giải pháp có thể có.
Mục lục
Phần 1: Kiến thức cơ bản về lãi suất
- Lãi suất vay thương mại và APR khác nhau thế nào?
- Tôi nên chọn lãi suất vay thương mại cố định hay không cố định?
- Điều kiện kinh tế hiện nay ảnh hưởng thế nào đến lãi suất cho vay thương mại?
Phần 2: Ảnh hưởng của người vay và bất động sản
- Những yếu tố quan trọng nhất quyết định lãi suất vay thương mại của tôi là gì?
- Điểm tín dụng ảnh hưởng đến lãi suất vay kinh doanh của tôi nhiều đến mức nào?
- Loại bất động sản thương mại có ảnh hưởng đến lãi suất không?
Phần 3: Sản phẩm vay và chiến lược nộp đơn
- Lãi suất vay thương mại trung bình của từng loại vay là bao nhiêu?
- Tôi có những lựa chọn nào nếu đơn vay bị từ chối?
- Làm sao để có được lãi suất tài trợ thương mại tốt nhất có thể?
Những câu hỏi thường gặp
Phần 1: Kiến thức cơ bản về lãi suất
Câu hỏi thường gặp 1: Lãi suất vay thương mại và APR khác nhau thế nào?
Điểm khác biệt chính là lãi suất vay thương mại chỉ phản ánh chi phí vay phần tiền gốc, còn lãi suất năm (APR) thể hiện tổng chi phí của khoản vay. Hãy xem lãi suất là chi phí cơ bản, được biểu thị bằng tỷ lệ phần trăm. Ngược lại, APR là thước đo rộng hơn, gồm lãi suất cộng với mọi khoản phí khác của bên cho vay, như phí khởi tạo khoản vay, chi phí tất toán hoặc phí dịch vụ. Vì gộp các chi phí này thành một con số, APR giúp quý vị so sánh các đề nghị vay khác nhau một cách chính xác hơn, trên cùng một cơ sở. Một khoản vay có lãi suất quảng cáo thấp hơn thực ra có thể đắt hơn nếu đi kèm phí cao, điều mà APR cao hơn sẽ cho thấy. CFPB định nghĩa lãi suất là chi phí vay hằng năm "does not reflect fees or any other charges" (văn bản chính thức bằng tiếng Anh; nghĩa là: không phản ánh phí hay bất kỳ khoản chi phí nào khác), còn APR là thước đo rộng hơn của chi phí đó. Các khoản vay kinh doanh không phải lúc nào cũng được báo giá bằng APR, nên hãy hỏi từng bên cho vay tổng chi phí bằng đô la.
Câu hỏi thường gặp 2: Tôi nên chọn lãi suất vay thương mại cố định hay không cố định?
Chọn lãi suất cố định hay không cố định hoàn toàn phụ thuộc vào mức chấp nhận rủi ro và chiến lược tài chính của doanh nghiệp quý vị. Khoản vay lãi suất cố định giữ nguyên một mức lãi suất trong suốt thời hạn vay, giúp khoản thanh toán hàng tháng ổn định, dễ dự đoán và dễ lập ngân sách dài hạn. Cách này phù hợp nếu quý vị coi trọng sự ổn định và muốn được bảo vệ trước khả năng lãi suất thị trường tăng. Ngược lại, khoản vay lãi suất không cố định thay đổi theo một chỉ số tham chiếu như lãi suất Prime (Prime Rate). Khoản vay này thường bắt đầu với lãi suất ban đầu thấp hơn khoản vay lãi suất cố định, nhưng số tiền thanh toán có thể tăng hoặc giảm theo thời gian, tạo ra sự bất định. Lãi suất không cố định có thể có lợi cho các dự án ngắn hạn hoặc khi quý vị dự đoán lãi suất thị trường sẽ giảm.
Câu hỏi thường gặp 3: Điều kiện kinh tế hiện nay ảnh hưởng thế nào đến lãi suất cho vay thương mại?
Điều kiện kinh tế ảnh hưởng đến lãi suất cho vay thương mại, phần lớn thông qua các hành động của ngân hàng trung ương. Khi Cục Dự trữ Liên bang (Federal Reserve) điều chỉnh lãi suất quỹ liên bang để kiểm soát lạm phát hoặc kích thích tăng trưởng, điều này tạo hiệu ứng lan tỏa trên toàn thị trường cho vay. Những thay đổi chính sách này ảnh hưởng trực tiếp đến các lãi suất tham chiếu như lãi suất Prime và lợi suất trái phiếu Kho bạc, là cơ sở mà nhiều bên cho vay dùng để định lãi suất vay thương mại của riêng họ. Vào ngày 13 tháng 10 năm 2026, Cục Dự trữ Liên bang cho biết lãi suất cơ bản của ngân hàng là 7.00% và lãi suất quỹ liên bang hiệu dụng là 3.88%. Trong nền kinh tế mạnh với lạm phát tăng, lãi suất thường tăng khi Fed thắt chặt chính sách tiền tệ. Ngược lại, khi kinh tế suy thoái, Fed có thể hạ lãi suất để khuyến khích vay mượn và đầu tư, khiến các khoản vay thương mại rẻ hơn.
Phần 2: Ảnh hưởng của người vay và bất động sản
Câu hỏi thường gặp 4: Những yếu tố quan trọng nhất quyết định lãi suất vay thương mại của tôi là gì?
Bên cho vay dựa vào năm yếu tố chính để định lãi suất của quý vị, và tất cả đều đo lường rủi ro. Thứ nhất là mức độ tín nhiệm của quý vị, gồm cả điểm tín dụng doanh nghiệp và cá nhân. Thứ hai là dòng tiền, thường được đo bằng tỷ lệ khả năng trả nợ (DSCR), cho thấy quý vị có đủ khả năng trả các khoản thanh toán. Thứ ba là giá trị tài sản bảo đảm mà quý vị đưa ra, vì tài sản có giá trị làm giảm khoản lỗ có thể xảy ra của bên cho vay. Thứ tư là ngành nghề và thời gian hoạt động kinh doanh, cho thấy sự ổn định. Cuối cùng, đặc điểm của chính khoản vay, như số tiền và thời hạn vay, đóng vai trò quan trọng trong việc tính ra lãi suất cuối cùng. Làm tốt ở những mặt này cho bên cho vay thấy quý vị là người vay rủi ro thấp, giúp quý vị đủ điều kiện nhận mức lãi suất cạnh tranh nhất.
Câu hỏi thường gặp 5: Điểm tín dụng ảnh hưởng đến lãi suất vay kinh doanh của tôi nhiều đến mức nào?
Điểm tín dụng ảnh hưởng rất lớn đến lãi suất vay kinh doanh của quý vị vì đó là chỉ báo chính về mức độ đáng tin cậy về tài chính. Bên cho vay xem điểm tín dụng cao là bằng chứng của việc quản lý nợ có trách nhiệm, làm giảm đáng kể rủi ro mà họ nhận thấy. Người vay có điểm cao hơn thường được đề nghị lãi suất thấp hơn và điều kiện tốt hơn, trong khi điểm thấp hơn có thể dẫn đến lãi suất cao hơn, điều kiện chặt chẽ hơn, hoặc bị từ chối. Mỗi bên cho vay tự đặt ngưỡng điểm của mình, nên hãy hỏi trước khi nộp đơn.
Câu hỏi thường gặp 6: Loại bất động sản thương mại có ảnh hưởng đến lãi suất không?
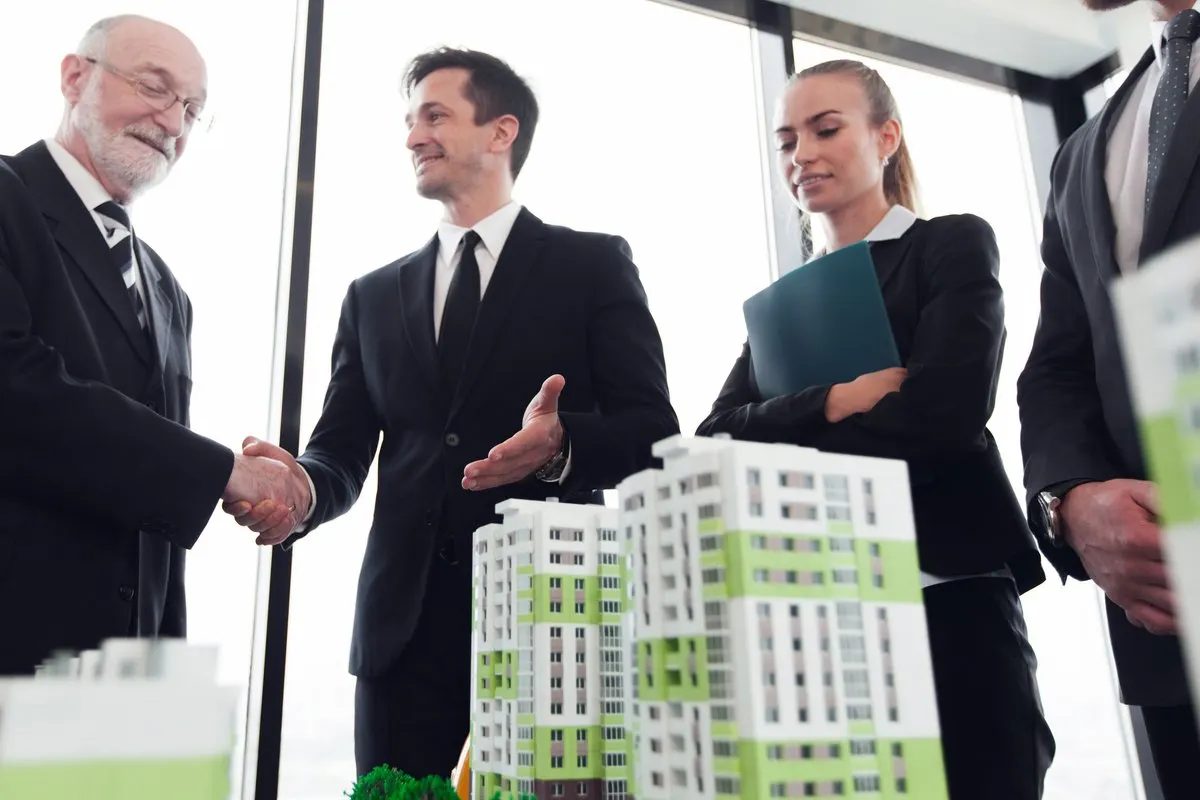
Có, loại bất động sản thương mại ảnh hưởng đáng kể đến lãi suất vì bên cho vay đánh giá mỗi loại bất động sản có mức rủi ro khác nhau. Các tòa nhà chung cư nhiều hộ thường được xem là ít rủi ro nhất nhờ nguồn thu nhập ổn định và đa dạng từ nhiều người thuê, nên thường đủ điều kiện nhận mức lãi suất thấp nhất. Ngược lại, những bất động sản chỉ có một mục đích sử dụng chuyên biệt, như nhà hàng, khách sạn hoặc trạm xăng, bị coi là rủi ro cao hơn. Nếu doanh nghiệp hoạt động trong bất động sản chuyên dụng đó thất bại, có thể khó tìm được người thuê mới mà không phải sửa đổi đáng kể. Rủi ro bỏ trống cao hơn và khả năng bị lỗi thời này chuyển trực tiếp thành lãi suất cao hơn cho người vay.
Phần 3: Sản phẩm vay và chiến lược nộp đơn
Câu hỏi thường gặp 7: Lãi suất vay thương mại trung bình của từng loại vay là bao nhiêu?
Lãi suất vay thương mại khác nhau đáng kể tùy loại vay và bên cho vay. Các khoản vay bất động sản thương mại thông thường của ngân hàng được định giá theo người vay và bất động sản. Các khoản vay do Cơ quan Quản lý Doanh nghiệp Nhỏ (SBA) bảo lãnh, chẳng hạn chương trình 7(a), có thể có lãi suất cố định hoặc không cố định, và SBA đặt mức lãi suất tối đa cho một số chương trình của mình. Chẳng hạn, theo chương trình thử nghiệm vốn lưu động 7(a) (7(a) Working Capital Pilot), lãi suất không được vượt quá lãi suất cơ sở cộng 6.5% đối với các khoản vay từ $50,000 trở xuống. Các khoản vay hard money hoặc vay cầu nối (bridge), là loại ngắn hạn và dựa trên tài sản, thường tốn kém hơn các khoản vay thông thường. Hãy hỏi từng bên cho vay báo giá hiện hành của họ.
Câu hỏi thường gặp 8: Tôi có những lựa chọn nào nếu đơn vay bị từ chối?
Nếu đơn vay bị từ chối, bước đầu tiên là yêu cầu bên cho vay cho biết lý do cụ thể. Các lý do thường gặp gồm điểm tín dụng thấp, dòng tiền không đủ, tỷ lệ nợ trên thu nhập cao hoặc tài sản bảo đảm không đủ. Khi đã hiểu vấn đề, quý vị có thể lập kế hoạch khắc phục, chẳng hạn cải thiện tín dụng hoặc trả bớt nợ hiện có trước khi nộp đơn lại. Quý vị cũng có thể tìm các bên cho vay khác, vì tiêu chuẩn thẩm định có thể khác nhau đáng kể. Nếu khoản vay truyền thống không phải là lựa chọn, một số doanh nghiệp xem xét hình thức tài trợ thay thế như ứng tiền mặt cho doanh nghiệp (merchant cash advance). Hãy đọc kỹ cơ cấu phí, vì chi phí có thể khác với khoản vay.
Câu hỏi thường gặp 9: Làm sao để có được lãi suất tài trợ thương mại tốt nhất có thể?
Để có lãi suất tài trợ thương mại tốt nhất cần chuẩn bị kỹ lưỡng và thương lượng có chiến lược. Hãy bắt đầu bằng việc sắp xếp tài chính cho ngăn nắp: duy trì điểm tín dụng cá nhân và doanh nghiệp cao, có ít nhất hai năm dòng tiền dương và chuẩn bị kế hoạch kinh doanh chi tiết. Khi nộp đơn, đưa ra khoản trả trước lớn hơn (làm giảm tỷ lệ LTV) và dùng tài sản bảo đảm vững chắc sẽ làm giảm đáng kể rủi ro cho bên cho vay và lãi suất của quý vị. Quan trọng nhất, đừng chấp nhận đề nghị đầu tiên nhận được. Hãy gửi hồ sơ vay cho nhiều bên cho vay, gồm ngân hàng toàn quốc, ngân hàng cộng đồng và hợp tác xã tín dụng (credit union), để tạo sự cạnh tranh và có lợi thế thương lượng điều kiện tốt hơn. Với khoản vay lớn, so sánh kỹ lưỡng là điều then chốt.
Nguồn
- Selected Interest Rates (H.15), Board of Governors of the Federal Reserve System, công bố ngày 14 tháng 10 năm 2026 (lãi suất tính đến ngày 13 tháng 10 năm 2026).
- What is the difference between a mortgage interest rate and the APR?, Consumer Financial Protection Bureau, xem xét ngày 28 tháng 8 năm 2026.
- 7(a) loans, U.S. Small Business Administration, kiểm tra ngày 15 tháng 10 năm 2026.
Chúng tôi không phải là công ty cho vay. Đây là thông tin tổng quát, không phải lời khuyên tài chính hay pháp lý. Quy định có thể thay đổi; hãy xem quy định hiện hành của tiểu bang quý vị và các thông tin công bố của chính bên cho vay trước khi vay.
Đọc tiếp
Công ty cho vay có theo dõi giao dịch cờ bạc không? Điều người vay cần biết
Công ty cho vay có thể xem sao kê ngân hàng, nơi hiện các khoản chi cờ bạc. Họ xem gì và làm gì nếu bị từ chối. Không phải nơi cho vay.
Vay mua nhà cho bác sĩ: hướng dẫn mua nhà dành cho bác sĩ
Khoản vay mua nhà cho bác sĩ là gì, ai có thể đủ điều kiện, bên cho vay tính nợ sinh viên ra sao và nên so sánh gì. Trang độc lập, không cho vay.
Tiền mặt nhanh: hướng dẫn các lựa chọn nhanh gọn, ít phiền phức
Cần tiền mặt nhanh? Thời gian nhận tiền khác nhau theo sản phẩm, chi phí từng lựa chọn và cách chuẩn bị đơn. Danh bạ độc lập, không cho vay.